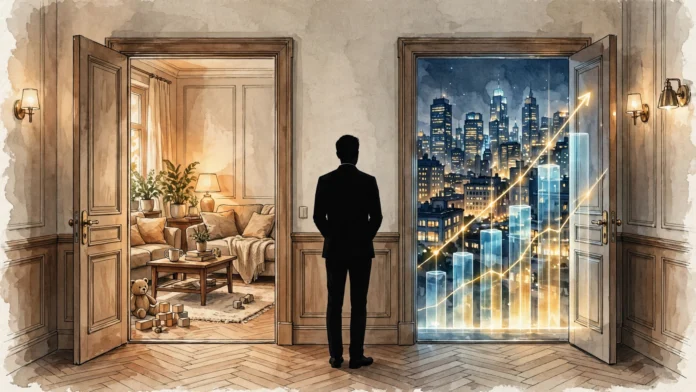
نفس الشقة، نفس السعر، نفس المنطقة — لكن قرار شرائها للسكن يختلف جذريًا عن شرائها للاستثمار. الخلط بين الهدفين هو أشهر أخطاء السوق العقاري المصري: من يشتري “للاستثمار” شقة أحبها قلبه في موقع بلا طلب إيجاري، أو من يشتري “للسكن” شقة رخيصة بعيدة عن عمله بحجة أنها “صفقة”. شقة للسكن أم للاستثمار؟ هذا المقال يضع الفروق الحاسمة لتتخذ قرارك بعينين مفتوحتين.
شقة للسكن أم للاستثمار: المعيار الذي تحكم به
شقة السكن تُقاس بـجودة الحياة: قربها من عملك ومدارس أولادك، وهدوء المنطقة، وتوفر الخدمات، ومساحتها المناسبة لأسرتك. شقة الاستثمار تُقاس بـالأرقام فقط: العائد الإيجاري الصافي، ومعدل نمو المنطقة سعريًا، وسرعة إعادة البيع. المشاعر معيار شرعي في الأولى وجريمة في الثانية — هذه الجملة لو حفظتها لأغنتك عن نصف هذا المقال.
الموقع: نفس الكلمة، معنيان مختلفان
للسكن، الموقع المثالي هو ما يختصر يومك: قريب من العمل، ومن المدارس، ومن أهلك. قد تكون منطقة هادئة بلا ضجيج استثماري — وهذا ممتاز للسكن.
للواستثمار، الموقع المثالي هو ما يضمن الطلب: قرب الجامعات والمصالح الحكومية والمناطق الصناعية يعني مستأجرين دائمين؛ والمناطق الواعدة بمشروعات بنية تحتية (مترو جديد، محاور، جامعات) تعني نموًا سعريًا. منطقة “هادئة وراقية” قد تكون جنة للسكن ومقبرة للعائد إذا كان الطلب الإيجاري فيها ضعيفًا.
القاعدة: اشترِ السكن حيث تعيش حياتك، واشترِ الاستثمار حيث يعيش الطلب — وهما نادرًا ما يكونان نفس المكان.
المواصفات: ما تريده أنت ليس ما يريده المستأجر
للسكن قد تدفع فرق سعر كبيرًا لتشطيب فاخر أو إطلالة مميزة أو دور مرتفع — رفاهية تستحقها لأنك ستعيش فيها سنوات. للاستثمار، كل جنيه إضافي في التشطيب يجب أن يجيب عن سؤال واحد: هل سيرفع الإيجار أو سعر إعادة البيع بما يغطيه؟ تشطيب عملي متين يتفوق على الفاخر المكلف؛ والمستأجر يدفع مقابل النظافة والعملية لا الرخام الإيطالي.
والمساحة أيضًا: شقة 200 متر قد تكون حلمك السكني، لكن وحدتين 100 متر في منطقة طلب مرتفع تدرّان إيجارًا أعلى وتُباعان أسرع من وحدة واحدة كبيرة. المستثمر يفكر بالوحدة الإيجارية، والساكن يفكر بالبيت.
الحسابات: عاطفة مقابل آلة حاسبة
شقة السكن قرار مالي-عاطفي مشروع: تدفع “قسط الراحة” الزائد عن القيمة الاستثمارية وأنت راضٍ، لأن العائد هنا غير نقدي — استقرار أسرتك، وتوفير إيجار كنت ستدفعه لغيرك، وراحة البال. احسبها هكذا: إذا كنت تدفع إيجارًا شهريًا 8 آلاف جنيه، فشقة سكنية بقسط 10 آلاف “تكلفك” فعليًا ألفين زيادة مقابل التملك — صفقة عادلة حتى لو لم تكن الأعلى عائدًا.
شقة الاستثمار قرار حسابي بحت: احسب العائد الإيجاري الصافي كما هو مشروح في دليل حساب العائد على الاستثمار العقاري، وقارنه بالبدائل. إذا لم تتفوق الأرقام، فـ”إحساسك” بأن المنطقة “هتطلع” ليس مبررًا لاستثمار مئات الآلاف. السوق لا يكافئ الحدس، بل يكافئ الحساب.
التمويل: متى تقترض ومتى لا؟
للسكن، التمويل العقاري المدعوم (3% أو 8% متناقصة) قرار عقلاني في معظم الحالات: أنت تستبدل إيجارًا يذهب لغيرك بقسط يبني ملكك، والفائدة المدعومة تجعل المعادلة في صالحك. الشرط: ألا يتجاوز القسط 40% من دخلك.
للاستثمار، الاقتراض سلاح ذو حدين: الرافعة المالية تضخّم العائد على رأس مالك إذا كان الإيجار يغطي القسط ويفيض — وتتحول إلى نزيف شهري إذا شغرت الوحدة أو انخفض الإيجار. القاعدة الصارمة: لا تستثمر بالدين إلا إذا كان التدفق النقدي موجبًا من اليوم الأول بعد خصم كل التكاليف والشغور المتوقع.
السيناريو الهجين: شقة تسكنها اليوم وتستثمرها غدًا
حل وسط ذكي يلجأ إليه كثيرون: شراء شقة في منطقة واعدة (قرب مشروعات جديدة) والسكن فيها سنوات، ثم تأجيرها أو بيعها بربح عند الانتقال. هذا يعمل بشرطين: أن تكون المنطقة فعلًا ذات طلب إيجاري ونمو سعري — لا مجرد أمنيات — وأن تكون مواصفات الشقة محايدة سوقيًا (تشطيب عملي، مساحة مطلوبة) لا ذوقًا شخصيًا غريبًا يصعّب إعادة البيع.
لكن احذر الفخ: لا تخدع نفسك بأن كل شقة سكن تشتريها “استثمار أيضًا”. الاستثمار الحقيقي يُحسب ويُخطط له؛ أما ارتفاع أسعار العقارات عمومًا فهو مكسب عرضي وليس استراتيجية.
شقة للسكن أم للاستثمار: اختبار القرار الأخير
أسئلة تطرحها على نفسك قبل التوقيع
خمسة أسئلة تحسم أي تردد: 1. هل سأعيش في هذه الشقة 5 سنوات على الأقل؟ (نعم قوية = سكن؛ لا = استثمار أو لا تشترِ.) 2. هل اخترت المنطقة لقلبي أم للأرقام؟ (كن صادقًا — الإجابة تحدد المعيار.) 3. هل حسبت التكلفة الكلية — القسط + الصيانة + الضرائب + المواصلات اليومية؟ 4. إذا اضطررت لبيعها بعد سنتين، هل سأجد مشتريًا بسرعة؟ (اختبار السيولة.) 5. هل أنا مرتاح نفسيًا لهذا القرار أم أشتري تحت ضغط “الأسعار هتزيد”؟
الشراء تحت ضغط الخوف من ارتفاع الأسعار هو أسوأ مستشار عقاري — يدفعك لشراء ما لا يناسبك بسعر لا يناسبك. القرار الصحيح يُتخذ بهدوء وحساب، لا بذعر.
قبل التوقيع، أجب كتابةً: ما هدف هذه الشقة في جملة واحدة؟ إذا كانت الإجابة “أسكن فيها عشر سنوات على الأقل” — فاشترِ لقلبك واحتياجات أسرتك. وإذا كانت “عائد إيجاري ونمو سعري” — فاشترِ للآلة الحاسبة ولا تنظر للوراء. أما إذا كانت إجابتك “مش عارف، الاتنين” — فتوقف، لأن القرار المزدوج الهدف ينتهي غالبًا بشقة لا هي مريحة للسكن ولا مربحة للاستثمار.
الوضوح قبل الشراء أرخص بمراحل من الندم بعده. حدد هدفك، ثم طبّق معاييره بصرامة — وستشكر نفسك بعد سنوات. وللبداية الصحيحة في أيٍّ من الطريقين، راجع الدليل الشامل للاستثمار العقاري في مصر للمبتدئين.
اقرأ أيضًا في سلسلة الاستثمار العقاري في مصر
- الاستثمار العقاري في مصر للمبتدئين: الدليل الشامل
- لماذا ترتفع أسعار العقارات في مصر رغم ضعف القدرة الشرائية ؟
- هل العقار أفضل من الذهب؟ مقارنة شاملة بالأرقام
- كيف تحسب العائد على الاستثمار العقاري؟
- التمويل العقاري في مصر: الشروط والفوائد والخطوات
- شقة للسكن أم للاستثمار؟ الفرق الذي يحدد قرارك ← أنت هنا
- الضريبة العقارية في مصر: من يدفعها وكم تبلغ؟
- صناديق الاستثمار العقاري في مصر: هل تناسبك؟
- أخطاء الاستثمار العقاري: 10 أخطاء تجنبها قبل الشراء
- العقار في المدن الجديدة أم القديمة؟ أين تستثمر؟
المقال التالي في السلسلة: الضريبة العقارية في مصر: من يدفعها وكم تبلغ؟