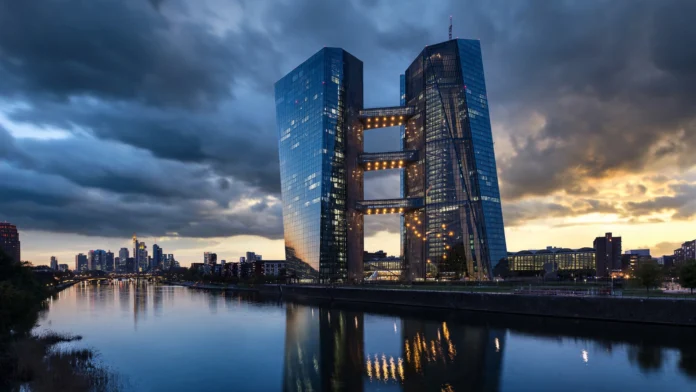
في فرانكفورت، حيث البرجان التوأمان لمقر البنك المركزي الأوروبي، لم يعد السؤال المطروح: هل ستتحرك الفائدة الأوروبية؟ بل صار: متى، وكم مرة؟ استطلاع وكالة رويترز الجديد، الذي شمل 73 خبيرًا اقتصاديًا في الفترة من 5 إلى 8 أكتوبر 2026، كشف عن تحول مفاجئ في توقعات الأسواق: الجميع تقريبًا — 70 اقتصاديًا من أصل 73 — يتوقعون تثبيت سعر الفائدة على الودائع عند 2.50% في اجتماع 29 أكتوبر الجاري، لكن 64 من أصل 73، أي نحو 90% منهم، يتوقعون الآن رفعًا جديدًا بمقدار ربع نقطة مئوية في اجتماع ديسمبر المقبل. قبل شهر واحد فقط، كانت الأغلبية الساحقة (أكثر من 90% من الخبراء) تتوقع استمرار التثبيت حتى نهاية العام. ما الذي تغير بهذه السرعة؟ الإجابة: التضخم، وبصورة صارخة.
تضخم 3.8% يعيد الفائدة الأوروبية إلى مسار التشديد
ارتفع التضخم في منطقة اليورو إلى 3.8% في سبتمبر 2026 بحسب القراءة الأولية الصادرة عن مكتب الإحصاءات الأوروبي “يوروستات”، مقابل 3.2% في أغسطس الماضي، أي أنه يقترب الآن من ضعف المستهدف الرسمي للبنك المركزي الأوروبي البالغ 2%. المحرك الرئيسي لهذه القفزة: أسعار الطاقة التي سجلت ارتفاعًا سنويًا بلغ 18.8%، مدفوعة — كما تشير رويترز — بتداعيات الحرب الأمريكية الإسرائيلية على إيران على أسواق الطاقة العالمية. أما التضخم الأساسي (الذي يستبعد أسعار الطاقة والغذاء المتقلبة) فسجل 2.5%، وهو رقم يصعب على صناع القرار تجاهله. والقراءة النهائية الكاملة لتضخم سبتمبر تصدر عن يوروستات في 16 أكتوبر الجاري، أي قبل أيام من اجتماع المركزي الأوروبي في 28 و29 أكتوبر، وستكون آخر البيانات الكبيرة التي يعتمد عليها المجلس قبل اتخاذ قراره.
ماذا فعلت الفائدة الأوروبية في 2026؟
لنتذكر الخلفية: رفع البنك المركزي الأوروبي الفائدة الأوروبية مرتين هذا العام — في يونيو ثم في سبتمبر — بواقع 25 نقطة أساس في كل مرة، لتصل فائدة الودائع إلى 2.50%، وسعر إعادة التمويل الرئيسي إلى 2.65%، وسعر الإقراض الهامشي إلى 2.90%. وتوقعات البنك نفسه للتضخم لم تعد مريحة: 3.0% في المتوسط لعام 2026 كاملًا، ثم 2.5% في 2027، و2.1% في 2028. رئيسة البنك كريستين لاغارد دعت مؤخرًا إلى ما سمّته “رد فعل مدروس”، في إشارة واضحة إلى أن المجلس يمشي على حبل مشدود: تضخم عنيد من جهة، ومخاوف من أن يقوّض التشدد النقدي النمو ويزيد أعباء الدين الحكومية من جهة أخرى — خصوصًا مع القلق المالي المحيط بفرنسا الذي يتصدر اهتمامات المستثمرين في الأسابيع الأخيرة.
وكشفت نتائج الاستطلاع أيضًا أن 40 من 70 اقتصاديًا يرون أن ذروة سعر الفائدة ستكون عند 2.75%، بينما يتوقع 24 اقتصاديًا وصولها إلى 3.00% — مقابل اثنين فقط كانا يتوقعان ذلك قبل شهر. أما الأسواق المالية نفسها، فهي تسعر بالفعل ما يقارب ثلاثة رفعات إضافية بحلول نهاية 2027. ينس آيزنشميدت، كبير اقتصاديي أوروبا في بنك مورغان ستانلي، قال لرويترز إن المركزي الأوروبي يسير على “مسار تعديل ربع سنوي” يقود إلى رفع جديد في ديسمبر، مضيفًا أن “المخاطرة الرئيسية هي أن يكون هناك رفع إضافي، ربما في مارس المقبل”.
ماذا تعني الفائدة الأوروبية المرتفعة لمصر؟ ثلاث قنوات تصل إلى جيبك
قد يظن البعض أن اجتماعًا في فرانكفورت لا علاقة له بأسعار السوق في القاهرة، والحقيقة عكس ذلك تمامًا. هناك ثلاث قنوات مباشرة تنقل قرارات المركزي الأوروبي إلى الجنيه في جيبك:
أولًا: اليورو الأقوى وفاتورة الاستيراد
كلما ارتفعت الفائدة الأوروبية، زادت جاذبية اليورو وارتفع سعره أمام العملات الأخرى. واليورو ليس عملة هامشية في سلة تجارة مصر: جزء كبير من وارداتنا من الآلات والمعدات والسلع الوسيطة والقمح يأتي من دول الاتحاد الأوروبي. ارتفاع اليورو أمام الدولار يعني فاتورة استيراد أثقل بالجنيه — وهي فاتورة يدفعها المستورد ثم تتحول في النهاية إلى أسعار أعلى في الأسواق. وراجعنا في “الفلوس” مؤخرًا كيف تحرك سعر الدولار حتى 12 قرشًا في يوم واحد بالبنوك (سعر الدولار يرتفع منتصف اليوم الأربعاء حتى 12 قرشًا في البنوك)؛ فما بالك عندما يرتفع اليورو نفسه كعملة؟
ثانيًا: معركة السيولة العالمية وأذون الخزانة المصرية
العوائد الأعلى في منطقة اليورو تعني أن السندات الحكومية الأوروبية تصبح منافسًا أكثر شراسة لأذون الخزانة المصرية والسندات الدولارية التي تصدرها مصر (اليوروبوندز). أي صندوق استثمار أجنبي كان يدرس شراء أذون خزانة مصرية قد يعيد الحساب: لماذا آخذ مخاطر سوق ناشئة بينما العائد “الآمن” في أوروبا يرتفع؟ هذا الضغط يرفع تكلفة الاقتراض الخارجي على مصر، وقد يقلص تدفقات الأموال الساخنة التي تعتمد عليها الحكومة في تمويل العجز. وليس هذا مجرد نظرية: الأسواق العالمية شهدت مؤخرًا موجة بيع واسعة في السندات مع عوائد أمريكية قياسية (الأسواق العالمية تهتز: بيع واسع في السندات والأسهم)، وأوروبا تمشي الآن على الطريق نفسه.
ثالثًا: توقيت مثير — قراران في اليوم نفسه
والمفارقة اللافتة أن البنك المركزي المصري يجتمع هو الآخر نهاية أكتوبر لمراجعة الفائدة المحلية. قراران في اليوم نفسه تقريبًا: واحد في فرانكفورت وواحد في القاهرة. الأول يحرك الجنيه من الخارج — عبر سعر اليورو وتدفقات رؤوس الأموال العالمية — والثاني يحركه من الداخل. وأي مستثمر أجنبي يقارن بين عائد الجنيه المصري وعائد اليورو سيكون حريصًا على رؤية القرارين معًا قبل أن يضخ أمواله في أي اتجاه.
تحليل الفلوس
القصة الحقيقية في استطلاع رويترز ليست تثبيت أكتوبر — فهذا كان متوقعًا ومُسعَّرًا في الأسواق — بل الانقلاب الكامل في توقعات ديسمبر. قبل شهر، كان أكثر من 90% من الخبراء مقتنعين بأن دورة التشديد انتهت؛ اليوم 90% مقتنعون بأنها مستمرة. هذا النوع من التحولات الجماعية لا يحدث عادة إلا عندما تُجبر البيانات الصلبة الجميع على تغيير رأيهم دفعة واحدة، وتضخم 3.8% كان ذلك الإجبار. والمعنى العملي: ديسمبر هو شهر الخطر الحقيقي بالنسبة لمصر، لأنه قد يتزامن مع احتياجات تمويل نهاية العام، ومع أي مراجعات لبرامج التمويل الخارجية. ارتفاع الفائدة في فرانكفورت في ديسمبر، إذا حدث، سيأتي في توقيت لا تريد فيه القاهرة أي رياح معاكسة من الخارج.
لكن الرسالة الأهم للقارئ المصري أعمق من اجتماع واحد: دورة التشديد الأوروبية عادت، والأسواق تسعر ثلاثة رفعات إضافية حتى نهاية 2027. هذا يعني يورو أقوى على مدى أشهر، وعوائد أوروبية أعلى تنافس أدوات الدين المصرية، وبيئة عالمية تدفع المركزي المصري نفسه إلى الحذر قبل أي تخفيض للفائدة المحلية. المستورد المصري مطالب بحساب سعر اليورو لا الدولار فقط في موازناته، والمستثمر في أذون الخزانة مطالب بمراقبة الفارق بين العائد المحلي والأوروبي، وصاحب التمويل الخارجي مطالب بإدراك أن كلفة الاقتراض قد ترتفع أكثر. ما يجب متابعته في الأيام المقبلة: القراءة النهائية لتضخم سبتمبر في 16 أكتوبر، وقرار المركزي الأوروبي في 29 أكتوبر، وقرار المركزي المصري في اليوم نفسه تقريبًا. هذه التواريخ الثلاثة سترسم خريطة الجنيه واليورو لما تبقى من 2026.