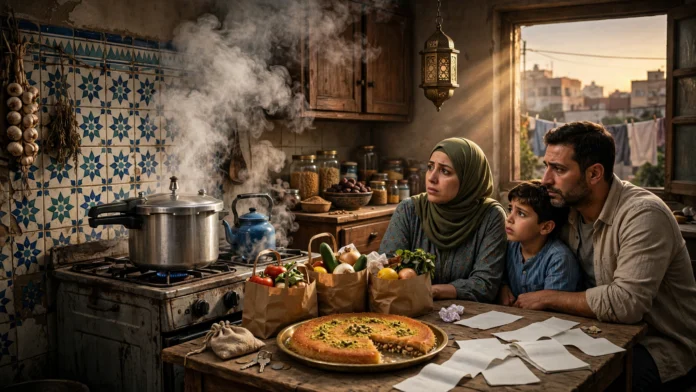
في قراءة اجتماعية لافتة لملف حسن الصادي التمويل الاستهلاكي، شبّه الخبير الاقتصادي د. حسن الصادي انتشار التمويل الاستهلاكي في مصر بحلة ضغط موضوعة على النار، وقال إن الدولة تترك هذا الملف مفتوحًا باعتباره متنفسًا للناس، حتى لا تتراكم الضغوط المعيشية إلى درجة الانفجار. التصريح جاء خلال حواره في بودكاست «فاصلة ومنقوطة» مع الإعلامية رانيا بدوي، في جزئه الثاني، حيث توقف الصادي طويلًا أمام تحوّل التقسيط من وسيلة لشراء السلع المعمرة إلى وسيلة يومية لتغطية احتياجات أساسية، بل واحتياجات موسمية بسيطة مثل حلويات رمضان.
حسن الصادي التمويل الاستهلاكي متنفس اجتماعي قبل أن يكون نشاطًا ماليًا
قال د. حسن الصادي إن فهم التمويل الاستهلاكي لا يكتمل بالنظر إلى أرقام التمويل وحدها، ولا إلى أرباح الشركات العاملة في المجال، لأن الظاهرة في جوهرها اجتماعية قبل أن تكون مالية. فحين تتآكل الدخول الحقيقية بفعل التضخم وارتفاع الأسعار، ويجد المواطن نفسه عاجزًا عن شراء ما يحتاجه نقدًا، يصبح التقسيط هو الباب الوحيد المفتوح أمامه، حتى لو كان الثمن فائدة مرتفعة وأقساطًا تمتد شهورًا طويلة. ومن هنا، بحسب الصادي، يمكن فهم لماذا لا تتشدد الدولة في غلق هذا الباب، ولماذا تتعامل معه بحذر شديد.
شبّه الخبير الاقتصادي الوضع بحلة الضغط على النار، فالحلة المغلقة تمامًا دون صمام لتنفيس البخار تنفجر، أما إذا تُرك لها متنفس محسوب، فإن الضغط الداخلي يخرج تدريجيًا دون انفجار. ويرى الصادي أن التمويل الاستهلاكي يؤدي اليوم هذا الدور في الشارع المصري، فهو يمتص جزءًا من الغضب المكتوم الناتج عن الغلاء، ويمنح الأسر شعورًا مؤقتًا بأنها ما زالت قادرة على الشراء والاستهلاك والاحتفال بالمناسبات، حتى وإن كان ذلك بالدين. لكنه في الوقت نفسه حذّر ضمنيًا من أن المتنفس إذا زاد عن حده، أو تحوّل إلى فوضى إقراض بلا ضوابط، فقد يصبح هو نفسه مصدر الخطر.
هذه الزاوية التي طرحها الصادي مختلفة عن التحذيرات المعتادة التي تركز فقط على مخاطر التعثر وتأخر السداد. فهو لا ينكر تلك المخاطر، لكنه يضيف إليها بعدًا سياسيًا واجتماعيًا، مفاده أن انتشار التقسيط بهذا الحجم ليس قرارًا اقتصاديًا حرًا من المواطنين بقدر ما هو انعكاس لضغط معيشي خانق، وأن أي محاولة مفاجئة لخنق هذا القطاع دون بدائل حقيقية لرفع الدخول قد تخلق احتقانًا أكبر مما تعالجه.
لماذا وصل التقسيط إلى كنافة رمضان؟
من أكثر الأمثلة التي توقف عندها الصادي دلالة، أن الناس باتت تشتري حتى كنافة رمضان بالتقسيط. والمثال، رغم بساطته، يلخص حجم التحول. فالكنافة ليست سلعة معمرة ولا منتجًا فاخرًا، بل هي جزء من طقس اجتماعي وموسمي بسيط، اعتادت الأسر شراءه دون تفكير طويل. فإذا وصل التقسيط إلى هذا المستوى، فمعناه أن السيولة النقدية المتاحة لدى شريحة واسعة من الأسر لم تعد تكفي حتى للمصروفات الموسمية الصغيرة، وأن الفجوة بين الدخل والأسعار اتسعت إلى درجة غير مسبوقة.
ولا يقتصر الأمر على الحلويات الرمضانية. فقد امتد التقسيط خلال السنوات الأخيرة إلى الملابس، ومستلزمات المدارس، والأجهزة المنزلية الصغيرة، والهواتف، بل وبعض السلع الغذائية والعروض الاستهلاكية اليومية عبر التطبيقات والبطاقات. تتنافس شركات التمويل والتطبيقات على عروض اشترِ الآن وادفع لاحقًا، بدفعات تبدو صغيرة بينما تتراكم التزاماتها على الأسرة شهرًا بعد شهر.
يرتبط هذا الانتشار أيضًا بتغيّر سلوك المستهلك نفسه. وبين ضغط الأسعار من جهة وضغط الصورة الاجتماعية من جهة أخرى، يصبح التقسيط هو الحل الأسهل نفسيًا، حتى لو كان الأصعب ماليًا على المدى الطويل. وهنا تكمن خطورة الظاهرة التي نبّه إليها الصادي: الدين الاستهلاكي لا يمول استثمارًا يدر عائدًا، بل يمول استهلاكًا ينتهي سريعًا ويبقى قسطه.
حسن الصادي التمويل الاستهلاكي في ضوء أرقام الرقابة المالية
الأرقام الرسمية تؤكد أن ما تحدث عنه الصادي ليس انطباعًا عابرًا. فقد بلغت قيمة التمويل الاستهلاكي في النصف الأول من عام 2026 نحو 71.84 مليار جنيه، مقابل 38.11 مليار جنيه في الفترة نفسها من عام 2025، بزيادة تقترب من 88.5%، فيما بلغ عدد المستفيدين نحو 8.47 مليون عميل، وذلك وفق بيانات الهيئة العامة للرقابة المالية، وهي أرقام ننشرها هنا بتاريخ اليوم 23 أكتوبر 2026 كما وردت في أحدث بيانات متاحة. قفزة بهذا الحجم في عام واحد لا تعكس ازدهارًا استهلاكيًا بقدر ما تعكس، في قراءة كثير من الخبراء، اتساع الاعتماد على الدين لتغطية الاحتياجات.
في المقابل، بدأت الجهات الرقابية تتحرك لضبط حدود هذا التوسع. ففي 14 أكتوبر 2026، حظرت الهيئة العامة للرقابة المالية على شركات التمويل الاستهلاكي تمويل شراء سبائك الذهب والمشغولات الذهبية، في خطوة هدفها منع تحويل التمويل الاستهلاكي إلى قناة للمضاربة أو لتمويل أصول لا تتناسب مع طبيعة هذا النشاط الموجه أساسًا للسلع والخدمات الاستهلاكية. ويعكس القرار إدراكًا رسميًا بأن التوسع السريع يحتاج إلى أسوار واضحة، حتى لا يتحول المتنفس الذي تحدث عنه الصادي إلى باب خلفي لمخاطر جديدة في السوق.
ومع ذلك، يبقى التوازن دقيقًا. فالتشديد المفرط قد يدفع المواطنين إلى قنوات إقراض غير رسمية أخطر، بفوائد أعلى ودون أي حماية قانونية. والتساهل المفرط قد يغرق الأسر في دوامة أقساط لا تنتهي، ويرفع نسب التعثر، ويضغط على الشركات نفسها. لذلك تبدو إدارة هذا الملف أشبه بإدارة صمام حلة الضغط ذاته: فتح محسوب، ومراقبة مستمرة، وتدخل سريع عند تجاوز الحدود، دون غلق كامل يفجر الضغوط المتراكمة.
ماذا يعني ذلك للمواطن والأسرة المصرية؟
بالنسبة للمواطن، الرسالة العملية من كلام الصادي واضحة: التقسيط ليس دخلًا إضافيًا، بل هو دخل المستقبل الذي يتم إنفاقه اليوم. وكل قسط جديد هو التزام يخصم من قدرة الأسرة على مواجهة أي طارئ صحي أو وظيفي أو معيشي. لذلك ينصح خبراء التوعية المالية دائمًا بأن لا تتجاوز الأقساط الشهرية مجتمعة نسبة آمنة من الدخل، وأن يقتصر التقسيط على الضروريات الحقيقية، مع قراءة دقيقة لتكلفة التمويل الإجمالية لا لقيمة القسط الشهري وحده، لأن القسط الصغير قد يخفي فائدة كبيرة على مدى طويل.
كما يعني هذا التحليل أن الحل الجذري لا يوجد داخل شركات التمويل، بل في معالجة أصل المشكلة: كبح التضخم، ورفع الدخول الحقيقية، وتوفير سلع أساسية بأسعار يمكن تحملها دون دين. فطالما بقيت الفجوة بين الراتب والأسعار واسعة، سيظل الطلب على التقسيط مرتفعًا مهما تعددت التحذيرات، وستظل الدولة نفسها حريصة على إبقاء هذا المتنفس مفتوحًا، لأن البديل الاجتماعي أصعب. وهذه هي المعادلة التي وضع الصادي يده عليها بتشبيه بسيط وصل إلى عمق الأزمة.
تحليل الفلوس
تشبيه حسن الصادي للتمويل الاستهلاكي بحلة الضغط هو من أدق التوصيفات التي قيلت في هذا الملف، لأنه ينقل النقاش من خانة الأرقام الجافة إلى خانة الاستقرار الاجتماعي. فحين يقترض 8.47 مليون عميل لتمويل استهلاكهم، وتقفز قيمة التمويل بنحو 88.5% في عام واحد، فنحن لا نتحدث عن رفاهية متنامية، بل عن مجتمع يعيد جدولة فقره على أقساط شهرية. الدولة تدرك ذلك، ولهذا تتعامل مع القطاع بمنطق التنفيس المضبوط لا بمنطق المنع، لكن التنفيس ليس علاجًا، بل هو شراء للوقت، والوقت المشترى بالدين هو الأغلى دائمًا.
الخطر الحقيقي أن يتحول المتنفس إلى عادة دائمة تمول كل شيء، من الكنافة إلى الهاتف إلى المصروفات المدرسية، فتجد الأسرة نفسها في بداية كل شهر مدينة قبل أن تنفق جنيهًا واحدًا. عندها تنقلب حلة الضغط إلى قنبلة موقوتة داخل ميزانية الأسرة أولًا، وداخل محافظ شركات التمويل ثانيًا إذا ارتفعت نسب التعثر جماعيًا مع أي صدمة اقتصادية جديدة. قرار الرقابة المالية بحظر تمويل سبائك الذهب والمشغولات في أكتوبر 2026 خطوة صحيحة في رسم الحدود، لكنه يظل إجراءً على الهامش ما لم يقترن بسياسات أوسع لرفع الدخل وكبح الأسعار.
خلاصة تحليل الفلوس أن كلام الصادي يجب أن يُقرأ كجرس إنذار هادئ لا كتبرير للوضع القائم. فالمتنفس ضروري اليوم لتخفيف الاحتقان، لكن استمرار الحاجة إليه بهذا الحجم دليل على عمق الأزمة لا على نجاح إدارتها. وعلى المواطن، في انتظار الحلول الكبرى، أن يحمي نفسه بقاعدة بسيطة: لا تقسّط ما ينتهي قبل أن ينتهي قسطه، ولا تجعل أقساطك تأكل مستقبلك قطعة قطعة كما تأكل النار ما تحت حلة الضغط.
المصدر: شاهد الحوار كاملًا — بودكاست فاصلة ومنقوطة مع رانيا بدوي — الجزء الثاني: https://www.youtube.com/watch?v=76TFLKvMnlE
📚 ملف الخبير: تابع كل تصريحات ومقالات د. حسن الصادي وسيرته الذاتية الكاملة في قسم خبراء الاقتصاد على موقع الفلوس.