تخيل أن سيارتك تعطلت فجأة وتحتاج 20 ألف جنيه إصلاحًا، أو أنك فقدت مصدر دخلك لشهرين. هل تنام مرتاحًا أم تبدأ رحلة الاستدانة من الأهل والأصدقاء؟ الفرق بين الحالتين اسمه صندوق الطوارئ في مصر — مبلغ مالي مخصص للأزمات فقط، يفصلك عن الديون في أصعب اللحظات. ورغم بساطة الفكرة، فإن أغلب الأسر المصرية لا تملك واحدًا.
ما هو صندوق الطوارئ بالضبط؟
هو مبلغ نقدي سائل — أي يمكنك الوصول إليه خلال أيام — مخصص حصريًا للطوارئ الحقيقية: فقدان الدخل، مصاريف طبية عاجلة، إصلاحات ضرورية لا تحتمل التأجيل. ليس لشراء موبايل جديد، ولا لرحلة مصيف، ولا لـ”فرصة استثمارية لا تعوض”. القاعدة الصارمة: إذا لم يكن الأمر عاجلًا وضروريًا وغير متوقع، فهو ليس طارئًا.
كم شهر يكفيك؟
القاعدة العالمية تقول من 3 إلى 6 أشهر من مصروفاتك الأساسية. لكن الرقم المناسب لك يعتمد على وضعك:
3 أشهر تكفي إذا كنت موظفًا حكوميًا أو في وظيفة مستقرة جدًا، وليس عليك ديون كبيرة، ولديك دخل إضافي من مصدر آخر. 6 أشهر هي الخيار الأسلم لمعظم الناس — خاصة أصحاب الدخول المتغيرة. أما إذا كنت تعمل حرًا (فريلانسر) أو صاحب مشروع صغير بدخل غير منتظم، فاستهدف من 6 إلى 9 أشهر، لأن تقلبات دخلك أكبر ومخاطر انقطاعه أعلى.
مثال عملي: لو مصروفاتك الأساسية 12 ألف جنيه شهريًا (إيجار، فواتير، طعام، مواصلات)، فصندوق الطوارئ المستهدف يتراوح بين 36 ألفًا (3 أشهر) و72 ألفًا (6 أشهر). الرقم قد يبدو كبيرًا، لكنك لا تجمعه دفعة واحدة — تبنيه تدريجيًا كما سنرى.
أين تضع صندوق الطوارئ في مصر؟
المكان المثالي يجمع ثلاث صفات: سيولة سريعة، وأمان رأس المال، وعائد يقلل أثر التضخم. الخيارات العملية:
حساب توفير بنكي منفصل: الخيار الأبسط والأنسب للبداية. افتح حساب توفير مستقلًا عن حساب مصروفاتك اليومية حتى لا تلمسه بالخطأ. مع بقاء أسعار الفائدة على الإيداع عند 19% وفق آخر قرار للبنك المركزي في سبتمبر 2026، تمنحك حسابات التوفير عائدًا معقولًا مع سيولة شبه فورية.
صناديق الاستثمار النقدية: صناديق سوق النقد التي تقدمها البنوك وشركات إدارة الأصول تمنح سيولة خلال يوم أو يومين وعائدًا يوميًا يتراكم، وهي خيار ممتاز للمبالغ المتوسطة والكبيرة.
ما يجب تجنبه: لا تضع صندوق الطوارئ في البورصة أو الذهب أو العقار — كلها قد تنخفض قيمتها وقت احتياجك للمال بالضبط. ولا تضعه نقدًا في البيت بكميات كبيرة لأسباب الأمان والتضخم (سنفصل ذلك في مقال مستقل).
كيف تبني الصندوق خطوة بخطوة؟
ابدأ بهدف أولي متواضع: 10 آلاف جنيه أو ما يعادل شهرًا واحدًا من المصروفات. هذا المبلغ وحده يغطي معظم الطوارئ الصغيرة ويمنحك إحساسًا بالأمان يدفعك للاستمرار. خصص نسبة ثابتة من دخلك — 10% على الأقل — تتحول تلقائيًا لحساب الطوارئ أول كل شهر.
عندما تصل للهدف الأولي، ارفعه تدريجيًا حتى تكتمل المدة المستهدفة (3-6 أشهر). إذا استخدمت جزءًا من الصندوق في طارئ حقيقي، تتوقف كل الأولويات المالية الأخرى حتى تعيد بناءه — فهو خط الدفاع الأول.
أخطاء شائعة تدمر صندوق الطوارئ
أشهر خطأ هو الخلط بين الطوارئ والرغبات: “طوارئ” شراء جهاز جديد ليست طارئًا. ثاني خطأ المبالغة في الحجم: تجميع 12 شهرًا نقدًا بينما عليك ديون بفوائد مرتفعة — الأفضل سداد الديون أولًا بعد تغطية 3 أشهر. ثالث خطأ إهمال تحديث الرقم: إذا ارتفع إيجارك أو زادت أسرتك، يجب زيادة مستهدف الصندوق بنفس النسبة. رابع خطأ وضعه في حساب المصروفات اليومية حيث يذوب دون أن تشعر.
صندوق الطوارئ مع الدخل المتغير
إذا كنت فريلانسر أو صاحب مشروع صغير، فالقواعد تتغير قليلًا. أولًا: ارفع المستهدف إلى 6-9 أشهر بدل 3-6، لأن انقطاع الدخل عندك احتمال واقعي لا استثناء. ثانيًا: احسب المصروفات على المتوسط لا على الشهر الجيد — كثيرون يحسبون “مصروفاتهم” في شهور الوفرة فيبالغون في تقدير احتياجاتهم الحقيقية. ثالثًا: اجعل التحويل نسبة لا مبلغًا ثابتًا — 15% من كل دفعة تدخل، مهما كانت قيمتها، بدل مبلغ شهري ثابت قد تعجز عنه في الشهور الصعبة.
متى تعيد النظر في حجم الصندوق؟
صندوق الطوارئ ليس رقمًا يُحسب مرة واحدة ويُنسى. راجعه في أربع مناسبات: عند تغير الدخل — زيادة أو نقصانًا — أعد حساب المصروفات الشهرية. عند تغير الأسرة — زواج أو مولود جديد يعني مصروفات أعلى ومستهدفًا أكبر. عند تغير السكن — إيجار أعلى يستلزم صندوقًا أكبر. سنويًا على الأقل — لأن التضخم يرفع المصروفات تلقائيًا؛ صندوق محسوب بأسعار 2024 لا يكفي مصروفات 2026.
والقاعدة الذهبية بعد اكتمال الصندوق: توقف عن تغذيته ووجّه الفائض للاستثمار. صندوق طوارئ مكتمل ثم مدخرات متنامية بجانبه أفضل من صندوق يتضخم بلا نهاية بينما أموالك كان يمكن أن تعمل بجدية أكبر.
أسئلة شائعة عن صندوق الطوارئ
هل أبني الصندوق قبل سداد الديون أم بعدها؟ ابنِ أولًا صندوقًا مصغرًا يغطي شهرًا واحدًا، ثم وجّه كل طاقتك لسداد الديون مرتفعة الفائدة، ثم أكمل الصندوق للمستهدف الكامل. هذا الترتيب يحميك من الاستدانة الجديدة أثناء السداد.
هل أستثمر صندوق الطوارئ أم أتركه سائلًا؟ السيولة أولًا دائمًا. العائد هنا هدف ثانوي — صناديق سوق النقد تعطيك الاثنين معًا بتوازن جيد. لا تقترب من الأسهم أو الذهب أو أي أصل متقلب بأموال الطوارئ.
ماذا لو كان دخلي بالكاد يغطي المصروفات؟ ابدأ بهدف صغير جدًا — 5 آلاف جنيه. بِع أشياء لا تستخدمها، ووجّه أي دخل إضافي (مكافأة، عمل إضافي) للصندوق. الصندوق الصغير أفضل من لا صندوق، والعادة أهم من المبلغ.
هل أحتاج صندوق طوارئ إذا كان لدي تأمين صحي جيد؟ نعم — التأمين يغطي العلاج لكنه لا يغطي فقدان الدخل أو إصلاح السيارة أو أي طارئ غير طبي. الصندوق شبكة أمان شاملة لا يغني عنها أي تأمين.
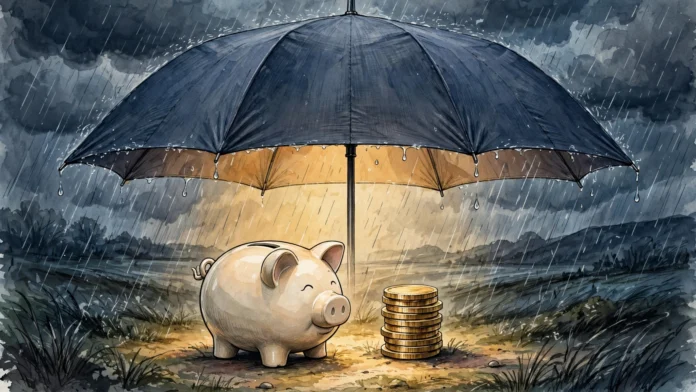
صندوق الطوارئ ليس استثمارًا يدر أرباحًا — إنه بوليصة تأمين تشتريها لنفسك. الفرق أنه بدل أن تدفع أقساطًا لشركة تأمين، تدفعها لنفسك، وتبقى الأموال ملكك في كل الأحوال.
اقرأ أيضًا في سلسلة الادخار وإدارة المصاريف في مصر
- كيف تحمي أموالك من التضخم؟
- ازاي تحوش من مرتبك؟ قاعدة 50-30-20 بالجنيه المصري
- صندوق الطوارئ في مصر: كم شهر يكفيك وأين تضعه؟ ← أنت هنا
- الفرق بين الادخار والاستثمار: متى تدخر ومتى تستثمر؟
- كيف تتخلص من الديون قبل أن تبدأ الاستثمار؟
- التضخم في مصر: ما هو وكيف يُحسب؟
- ميزانية الأسرة المصرية: نموذج عملي شهر بشهر
- أخطاء الادخار الشائعة التي تأكل أموالك
- الادخار للأطفال: كيف تعلم أولادك إدارة المال؟
- هل الاحتفاظ بالكاش في البيت فكرة جيدة؟
المقال التالي في السلسلة: الفرق بين الادخار والاستثمار: متى تدخر ومتى تستثمر؟