
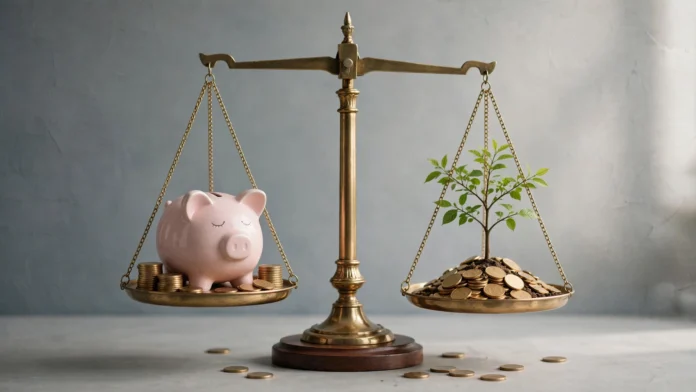
كثيرون يستخدمون كلمتي “ادخار” و”استثمار” كأنهما شيء واحد، فيضعون كل أموالهم في حساب توفير ويظنون أنهم يستثمرون، أو يغامرون بمدخرات الطوارئ في البورصة ويظنون أنهم يدخرون. الفرق بين الادخار والاستثمار ليس لغويًا — إنه فرق في الهدف والمخاطرة والأفق الزمني، وخلطهما من أكثر الأخطاء المالية كلفة.
الادخار: الأمان أولًا
الادخار يعني وضع المال جانبًا في مكان آمن وسائل، مع قبول عائد متواضع مقابل الحفاظ على رأس المال. أدواته: حسابات التوفير، الودائع قصيرة الأجل، صناديق سوق النقد. هدفه ليس تنمية الثروة بل الحماية: صندوق طوارئ، مقدم شقة بعد سنة، مصاريف زواج قريب.
ميزة الادخار أنه يحميك من المفاجآت، وعيبه أن العائد غالبًا لا يتجاوز التضخم بكثير. مع بقاء التضخم السنوي في المدن عند 14.5% في أغسطس 2026 وفق الجهاز المركزي للتعبئة العامة والإحصاء، فإن أي أموال “نائمة” في حساب بلا عائد تفقد من قوتها الشرائية كل شهر.
الاستثمار: النمو مقابل المخاطرة
الاستثمار يعني توظيف المال في أصول يُتوقع أن تنمو قيمتها أو تدر دخلًا — أسهم، عقارات، ذهب، صناديق استثمار، مشروعات. هدفه تنمية الثروة على المدى المتوسط والطويل، والثمن هو المخاطرة: قيمة استثماراتك قد تنخفض، وقد تحتاج سنوات لتعويض الخسائر.
القاعدة الذهبية: لا تستثمر أموالًا قد تحتاجها خلال أقل من ثلاث سنوات. الاستثمار لعبة الآجال الطويلة، ومن يدخلها بأموال الطوارئ أو بأفق قصير يتحول من مستثمر إلى مقامر.
متى تدخر ومتى تستثمر؟
الترتيب الصحيح لمعظم الناس يمر بثلاث مراحل. المرحلة الأولى — الادخار الإلزامي: ابنِ صندوق طوارئ يغطي 3-6 أشهر من المصروفات، وسدّد الديون مرتفعة الفائدة. في هذه المرحلة لا تفكر في الاستثمار إطلاقًا. المرحلة الثانية — الادخار الهادف: لأي هدف خلال أقل من 3 سنوات (مقدم شقة، سيارة، مصاريف دراسة)، استخدم أدوات ادخارية آمنة. المرحلة الثالثة — الاستثمار: كل ما يفيض عن المرحلتين ويُخصص لأهداف بعيدة (التقاعد، تعليم الأبناء الجامعي، بناء ثروة)، وجّهه للاستثمار.
مثال: شاب يدخر 5 آلاف جنيه شهريًا. الألفان الأولى تكمل صندوق الطوارئ (ادخار)، والألف الثالثة لمقدم شقة بعد سنتين (ادخار هادف)، والألفان الباقيتان لصندوق استثمار شهري (استثمار طويل الأجل). نفس المبلغ، ثلاثة أدوار مختلفة.
الخطأ الأشهر: الادخار بدل الاستثمار لعشرات السنين
الاحتفاظ بمئات الآلاف في حساب توفير لعشر سنوات “للأمان” ليس أمانًا — إنه تآكل مضمون. الفرق بين عائد ادخاري 19% وتضخم 14.5% هامش ضيق، وأي تراجع في الفائدة يمحوه. الأموال المخصصة للمستقبل البعيد يجب أن تعمل بجدية أكبر: تنويع بين أدوات دخل ثابت وأصول نمو وفق قدرتك على تحمل المخاطرة.
والخطأ المعاكس: الاستثمار بأموال الاحتياج
وضع مقدم الشقة الذي ستحتاجه بعد عام في أسهم “لأن السوق صاعد” مخاطرة غير محسوبة. هبوط 20% في السوق — وهو أمر عادي — قد يعني تأجيل حلمك سنوات. الأموال ذات الأجل القصير مكانها الادخار الآمن، بلا نقاش.
أمثلة من الواقع المصري: ثلاث محافظ مختلفة
أحمد، 28 سنة، موظف: يدخر 4 آلاف شهريًا. الألفان تكملان صندوق الطوارئ (ادخار)، والألفان الباقيتان تذهبان لصندوق استثمار في البورصة المصرية عبر الشراء الشهري المنتظم (استثمار). بعد ثلاث سنوات: صندوق طوارئ مكتمل + محفظة استثمارية نمت مع السوق.
منى، 40 سنة، صاحبة مشروع: دخلها متغير. تحتفظ بما يعادل 8 أشهر مصروفات في صندوق سوق نقدي (ادخار)، وتستثمر الفائض في محل تجاري صغير للإيجار (استثمار). القاعدة عندها: لا يتجاوز الاستثمار 60% من صافي ثروتها السائلة.
كريم، 55 سنة، يقترب من التقاعد: يخفض تدريجيًا نسبة الاستثمار عالي المخاطر ويرفع نسبة الأدوات الآمنة — شهادات وصناديق دخل ثابت (ادخار هادف). المنطق: كلما اقترب موعد احتياج المال، انتقل من الاستثمار إلى الادخار. هذه القاعدة — تقليل المخاطرة مع الاقتراب من الهدف — من أهم قواعد التخطيط المالي.
التنويع: القاعدة التي تحمي الجميع
سواء ادخرت أو استثمرت، لا تضع كل شيء في مكان واحد. التنويع يعني توزيع الأموال على أدوات مختلفة بمخاطر وآجال مختلفة: جزء سائل للطوارئ، وجزء في أدوات دخل ثابت، وجزء في أصول نمو. بهذا، إذا تعثر أحد الأصول، لا تنهار خطتك كلها.
والتنويع الزمني مهم أيضًا: الاستثمار الشهري بمبلغ ثابت (بدل مبلغ كبير دفعة واحدة) يخفض متوسط سعر الشراء ويحميك من الدخول في قمة السوق. هذه الاستراتيجية البسيطة — المعروفة بالشراء الدوري — يتفوق بها المستثمر الصبور على المضارب المتسرع في معظم الأحيان.
علامات تؤكد أنك جاهز للانتقال من الادخار إلى الاستثمار
كيف تعرف أن الوقت حان؟ خمس علامات: (1) صندوق طوارئ مكتمل (3-6 أشهر). (2) لا ديون مرتفعة الفائدة. (3) دخل مستقر يغطي المصروفات مع فائض شهري منتظم. (4) أفق زمني يتجاوز 3 سنوات للأموال التي ستستثمرها. (5) فهم أساسي للمخاطرة — تعرف أن الاستثمار قد ينخفض 20% في سنة سيئة وأنك لن تبيع بذعر.
إذا تحققت العلامات الخمس، ابدأ تدريجيًا: خصص نسبة صغيرة (10-20% من مدخراتك الشهرية) لأداة استثمارية بسيطة — صندوق استثمار متنوع أو شهادات — وزد النسبة كلما نمت خبرتك وثقتك. الاستثمار ماراثون لا سباق سرعة، والبداية المتأنية أفضل من القفزة المتهورة.
وتذكر القاعدة الأخيرة: استثمر فيما تفهمه فقط. إذا لم تستطع شرح الأداة الاستثمارية لصديق في دقيقتين، فأنت لا تفهمها بما يكفي لوضع أموالك فيها. البساطة هنا ليست سذاجة — إنها حكمة.
واحذر من يعدك بعوائد “مضمونة” مرتفعة — في عالم المال، الضمان المطلق للعائد المرتفع أكذوبة. العائد المرتفع يعني مخاطرة مرتفعة دائمًا، ومن يخفي عنك المخاطرة يخفي عنك نصف الحقيقة. اسأل دائمًا: ما أسوأ سيناريو؟ وهل أتحمله؟
الخلاصة: الادخار يحمي حاضرك، والاستثمار يبني مستقبلك. تحتاج الاثنين، لكن كل واحد في مكانه الصحيح وبالترتيب الصحيح: أمان أولًا، ثم نمو.
اقرأ أيضًا في سلسلة الادخار وإدارة المصاريف في مصر
- كيف تحمي أموالك من التضخم؟
- ازاي تحوش من مرتبك؟ قاعدة 50-30-20 بالجنيه المصري
- صندوق الطوارئ في مصر: كم شهر يكفيك وأين تضعه؟
- الفرق بين الادخار والاستثمار: متى تدخر ومتى تستثمر؟ ← أنت هنا
- كيف تتخلص من الديون قبل أن تبدأ الاستثمار؟
- التضخم في مصر: ما هو وكيف يُحسب؟
- ميزانية الأسرة المصرية: نموذج عملي شهر بشهر
- أخطاء الادخار الشائعة التي تأكل أموالك
- الادخار للأطفال: كيف تعلم أولادك إدارة المال؟
- هل الاحتفاظ بالكاش في البيت فكرة جيدة؟
المقال التالي في السلسلة: كيف تتخلص من الديون قبل أن تبدأ الاستثمار؟






