
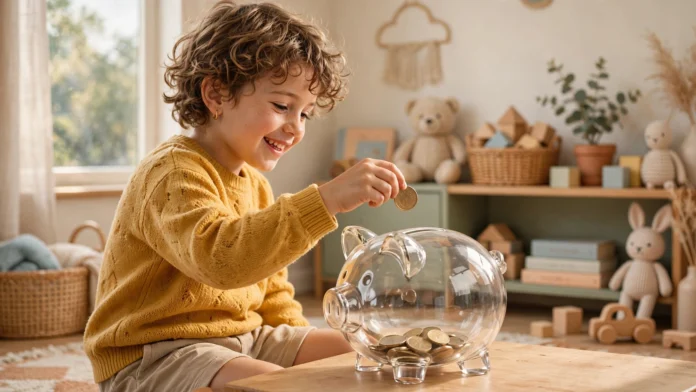
الطفل الذي يتعلم إدارة المال في العاشرة، لن يعاني من الديون في الثلاثين. تعليم الأطفال الادخار ليس رفاهية تربوية — إنه أهم استثمار طويل الأجل يمكن أن تقدمه لأبنائك، وأرخصه أيضًا. المشكلة أن معظم الأسر إما تتجاهل الموضوع تمامًا، أو تتعامل معه بمواعظ لا يفهمها الطفل. هذا المقال يقدم طريقة عملية مجربة لكل مرحلة عمرية.
ابدأ مبكرًا: من سن 4 إلى 7 سنوات
في هذه السن يتعلم الطفل بالملاحظة والتقليد أكثر من الكلام. أعطه حصالة شفافة — الشفافية مهمة ليرى النقود تتراكم. اشرح له ببساطة: “نضع هنا جزءًا من المصروف لنشتري لعبة كبيرة لاحقًا”. عندما يريد شراء حلوى، ذكّره بهدفه ودعه يختار — الاختيار يعلمه ثمن القرارات. لا تعطِ محاضرات عن التضخم لطفل في الخامسة؛ ازرع الفكرة الأساسية فقط: نؤجل متعة صغيرة لمتعة أكبر.
من 8 إلى 12 سنة: المصروف كأداة تعليم
هذه المرحلة الذهبية. بدل المصروف اليومي العشوائي، امنحه مصروفًا أسبوعيًا ثابتًا واترك له حرية إدارته — بما فيها حرية الخطأ. إذا أنفق كل شيء في أول يومين، لا تنقذه بمصروف إضافي؛ دعه يعيش نتيجة قراره حتى نهاية الأسبوع. هذا الدرس العملي أقوى من ألف نصيحة.
علّمه قاعدة بسيطة من ثلاثة أظرف (أو برطمانات): إنفاق، ادخار، عطاء. مثلًا من مصروف 100 جنيه أسبوعيًا: 70 للإنفاق، 20 للادخار لهدف يختاره، 10 للعطاء (صدقة أو هدية). هذه القاعدة المبسطة هي نسخة الأطفال من قواعد إدارة المال للكبار.
من 13 إلى 17 سنة: ارفع السقف تدريجيًا
في سن المراهقة، وسّع المسؤولية: مصروف شهري بدل الأسبوعي، ومشاركة في قرارات شراء حقيقية — دعه يقارن أسعار الموبايلات ويحسب الفرق، واشركه في ميزانية رحلة عائلية. إذا أراد عملًا صغيرًا (بيع منتجات، خدمات للجيران)، شجّعه — كسب المال يعلم قيمته أكثر من أي درس نظري.
هذه أيضًا السن المناسبة لفتح حساب توفير باسمه في البنك — كثير من البنوك المصرية تتيح حسابات للقصر بوصاية ولي الأمر. رؤية كشف الحساب والعائد الشهري تجعل فكرة “المال يعمل” ملموسة.
أربع قواعد ذهبية للأهل
أولًا: كن قدوة. الطفل يقلد ما يراك تفعله لا ما تقوله. إذا رآك تقارن الأسعار وتؤجل المشتريات غير الضرورية، سيتعلم ذلك تلقائيًا. وإذا رآك تشتري بالتقسيط كل شيء، فلا تتوقع منه عكس ذلك.
ثانيًا: لا تستخدم المال كعقاب أو مكافأة للسلوك. ربط المصروف بالدرجات أو السلوك يحوّل المال لأداة ضغط بدل أداة تعليم. كافئ السلوك الجيد بالتقدير والوقت، واترك المصروف نظامًا ثابتًا يتعلم إدارته.
ثالثًا: اسمح بالأخطاء الصغيرة. شراء لعبة تافهة بكل المدخرات درس رخيص في العاشرة، ودرس مكلف في الثلاثين. احمِه من الكوارث لكن دعه يتعثر في الصغائر — هذه هي المدرسة الحقيقية.
رابعًا: تحدث عن المال بصراحة مناسبة للسن. لا تجعل المال موضوعًا محرمًا في البيت. اشرح لماذا نختار هذا ولا نشتري ذاك، وكيف تُبنى الميزانية العائلية ببساطة. الطفل الذي يسمع حديثًا صحيًا عن المال يكبر بعلاقة صحية معه.
احذر هذه الأخطاء الشائعة
إعطاء كل ما يطلب “حتى لا يشعر بالنقص” يزرع الاستهلاكية لا الكرامة. والمبالغة في التقشف أمامه بحجة “تعليمه قيمة القرش” قد تزرع علاقة مرضية بالمال قائمة على الخوف. التوازن هو المطلوب: كرم مدروس في الضروريات، وحزم واضح في الكماليات.
كيف تشرح لطفلك قيمة العمل؟
الطفل الذي يحصل على كل شيء مجانًا يصعب عليه فهم أن المال نتيجة جهد. اربط بين العمل والمكافأة بطرق مناسبة للسن: مهام منزلية إضافية (فوق واجباته الأساسية) بمقابل رمزي، أو مشروع صغير في الإجازة — بيع عصير ليمون، أو مساعدة الجيران. المهم أن يختبر بنفسه معادلة “جهد = مال”، فيدرك لماذا لا يجب إهدار ما كُسب بتعب.
وتحدث معه بصراحة عن عملك أنت أيضًا: “أعمل 8 ساعات يوميًا لأوفر لنا السكن والطعام والمدارس”. هذه الشفافية — دون تحميله همومًا فوق سنه — تزرع التقدير بدل الاستخفاف. الطفل الذي يعرف أن المال لا ينمو على الأشجار يتعامل معه باحترام أكبر.
ألعاب وأنشطة تعلم المال عمليًا
التعليم باللعب أقوى من المواعظ. لعبة المتجر: اجعله “بائعًا” وأنت “زبونًا” بعملات حقيقية — يتعلم الحساب والتفاوض وقيمة الأشياء. تحدي التوفير: اتفقا على هدف (لعبة بـ300 جنيه) وسجّلا التقدم معًا على لوحة — الاحتفال بالوصول للهدف يعزز العادة. يوم الميزانية: أعطه مبلغًا حقيقيًا لشراء احتياجات البيت من السوبر ماركت — سيتعلم المقارنة بين الأسعار والاختيار ضمن حد معين.
قصة ما قبل النوم المالية: احكِ له قصصًا مبسطة عن الادخار والعمل — التراث العربي مليء بها. زيارة البنك: خذه معك عند فتح حساب التوفير باسمه — رؤية المكان والنظام تجعل الفكرة واقعية. هذه الأنشطة البسيطة تبني “عضلة مالية” تنمو معه سنة بعد سنة.
المصروف والدراسة: ربط المال بالمسؤولية
سؤال يشغل كل أب: هل أربط المصروف بالتفوق الدراسي؟ الإجابة المتوازنة: لا تربط المصروف الأساسي بالدرجات — فهو حق للطفل ونظام يتعلم إدارته بغض النظر عن مستواه الدراسي. لكن يمكنك ربط المكافآت الإضافية بالإنجاز: مبلغ إضافي عند تحقيق هدف دراسي متفق عليه مسبقًا، أو تمويل مشروع صغير يريده كمكافأة على مجهود حقيقي.
والأهم من الربط المادي: اشرح العلاقة بين التعليم والدخل بلغة يفهمها. “المهندس والطبيب يكسبان أكثر لأنهما استثمرا سنوات في التعلم” — هذه الجملة البسيطة تزرع فكرة أن التعليم نفسه استثمار. الطفل الذي يرى الدراسة كاستثمار في مستقبله المالي يتعامل معها بجدية مختلفة تمامًا.
الخلاصة: لا تحتاج منهجًا دراسيًا لتعليم أبنائك المال — تحتاج نظام مصروف واضحًا، وقدوة حسنة، وصبرًا على أخطائهم الصغيرة. ابدأ هذا الأسبوع بحصالة شفافة أو بظرف الادخار الأول، فالعادات المالية تُبنى في الطفولة وتدوم العمر كله.
اقرأ أيضًا في سلسلة الادخار وإدارة المصاريف في مصر
- كيف تحمي أموالك من التضخم؟
- ازاي تحوش من مرتبك؟ قاعدة 50-30-20 بالجنيه المصري
- صندوق الطوارئ في مصر: كم شهر يكفيك وأين تضعه؟
- الفرق بين الادخار والاستثمار: متى تدخر ومتى تستثمر؟
- كيف تتخلص من الديون قبل أن تبدأ الاستثمار؟
- التضخم في مصر: ما هو وكيف يُحسب؟
- ميزانية الأسرة المصرية: نموذج عملي شهر بشهر
- أخطاء الادخار الشائعة التي تأكل أموالك
- الادخار للأطفال: كيف تعلم أولادك إدارة المال؟ ← أنت هنا
- هل الاحتفاظ بالكاش في البيت فكرة جيدة؟
المقال التالي في السلسلة: هل الاحتفاظ بالكاش في البيت فكرة جيدة؟






