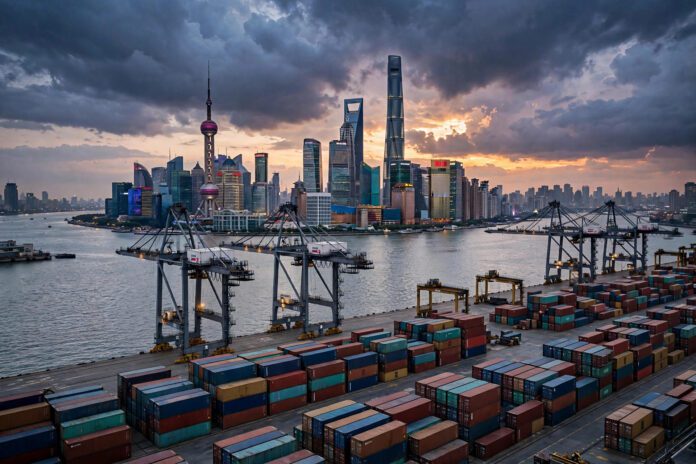
سجل اقتصاد الصين نموًا قدره 4.5% على أساس سنوي في الربع الثالث من عام 2026، ليتجاوز توقعات السوق التي استقرت عند 4.4% في استطلاع أجرته وكالة رويترز، وليتحسن من نمو الربع الثاني البالغ 4.3% والذي كان الأضعف منذ أكثر من ثلاث سنوات. وبحسب البيانات التي أعلنها المكتب الوطني للإحصاء الصيني يوم الاثنين 19 أكتوبر 2026، ونقلتها رويترز، نما الناتج المحلي الإجمالي على أساس ربعي بنسبة 1.2% في الفترة من يوليو إلى سبتمبر، مقابل توقعات عند 1.1% ونمو قدره 0.9% في الربع الثاني، في إشارة إلى أن ثاني أكبر اقتصاد في العالم يستعيد بعض زخمه بعد أشهر من التباطؤ، وإن ظل هذا الزخم معتمدًا بشكل شبه كامل على الصادرات والمصانع.
نمو اقتصاد الصين في تسعة أشهر.. داخل مستهدف بكين السنوي
بأرقام الأشهر التسعة الأولى من العام، بلغ نمو اقتصاد الصين 4.6%، وهو مستوى يقع مريحًا داخل النطاق المستهدف الذي حددته بكين للعام الكامل بين 4.5% و5%. هذا يعني عمليًا أن الصين لا تحتاج إلى قفزة كبيرة في الربع الأخير لتحقيق هدفها الرسمي، بل يكفيها نمو قريب من مستويات الربع الثالث. وقد قرأت الأسواق الأرقام قراءة إيجابية حذرة: لا يوجد انهيار في النمو كما خشي البعض قبل أشهر، لكن لا توجد أيضًا انطلاقة قوية تبرر إعادة تسعير واسعة للأصول الصينية أو لأسعار السلع العالمية. واستقر سعر صرف اليوان عند نحو 6.6909 يوان للدولار الأمريكي الواحد مع صدور البيانات.
غير أن التفاصيل الكامنة خلف الرقم الإجمالي ترسم صورة أقل راحة بكثير، إذ يواصل الاقتصاد الصيني السير بسرعتين مختلفتين تمامًا: قطاع تصديري وتصنيعي يتدفق بقوة إلى أسواق العالم، وقطاع محلي يعاني ضعف الاستهلاك وتراجع الاستثمار الخاص وسقوطًا مستمرًا في العقارات. هذه الفجوة هي قصة الصين الاقتصادية الحقيقية في 2026، وهي التي ستحدد قرارات بكين في الأشهر المقبلة أكثر من رقم النمو نفسه.
إنتاج صناعي يتسارع ومبيعات تجزئة تتحسن.. إشارات سبتمبر
جاءت بيانات شهر سبتمبر أفضل من المتوقع في معظم بنودها. فقد ارتفع الناتج الصناعي بنسبة 5.5% على أساس سنوي، متسارعًا من 5.2% في أغسطس، ومسجلًا أسرع وتيرة نمو منذ ستة أشهر، بدعم من نشاط المصانع الموجهة للتصدير وخطوط الإنتاج عالية التقنية. كما ارتفعت مبيعات التجزئة، وهي المقياس الأهم لإنفاق الأسر، بنسبة 1.1% على أساس سنوي في سبتمبر، مقارنة بـ0.4% فقط في أغسطس، ومتجاوزة توقعات المحللين عند 0.6%، لتسجل أسرع نمو لها منذ شهر مارس الماضي.
كذلك تراجع معدل البطالة في المناطق الحضرية إلى 5.2% في سبتمبر، وهو مستوى أفضل من التوقعات التي أشارت إلى 5.3%، ما يعطي صانعي السياسة مساحة للتنفس دون ضغوط اجتماعية فورية. لكن محللين نقلت عنهم رويترز يشيرون إلى أن تحسن مبيعات التجزئة، رغم أهميته رمزيًا، لا يزال متواضعًا إذا قورن بوتيرة نمو الإنتاج الصناعي، فالفجوة بين ما تنتجه المصانع الصينية وما يستهلكه المواطن الصيني ما زالت واسعة، وتدفع المصانع إلى تصريف إنتاجها في الأسواق الخارجية بأسعار تنافسية شرسة.
الوجه الآخر.. الاستثمار يتراجع والاستثمار العقاري يسقط 20.6%
في المقابل، واصلت مؤشرات الاستثمار نزيفها. فقد انخفض الاستثمار في الأصول الثابتة بنسبة 7.2% خلال الأشهر التسعة الأولى من العام، في تراجع يعكس حذر الشركات الخاصة وضعف إنفاق الحكومات المحلية المثقلة بالديون. والأخطر أن الاستثمار العقاري هوى بنسبة 20.6% في الفترة نفسها، متدهورًا من تراجع قدره 19.9% في الأشهر الثمانية الأولى، لتؤكد الأرقام أن أزمة القطاع العقاري الصيني، المستمرة منذ سنوات، لم تصل إلى قاعها بعد.
قطاع العقارات ليس مجرد نشاط اقتصادي في الصين؛ فهو مخزن ثروة الأسر الأول ومصدر رئيسي لإيرادات الحكومات المحلية عبر مبيعات الأراضي. استمرار سقوطه بهذه الحدة يضرب ثقة المستهلكين في الصميم، ويجعل الأسر تفضل الادخار على الإنفاق رغم كل محاولات التحفيز، ويفسر لماذا تبدو أرقام الاستهلاك باهتة حتى عندما تتحسن الصناعة. وطالما لم يستقر سوق الإسكان، سيظل تعافي الطلب المحلي ناقصًا، وسيظل النمو معتمدًا على محرك واحد هو الصادرات.
فائض تجاري يقترب من رقم قياسي وتفوق في الرقائق والتقنية
أما محرك الصادرات فيعمل بكامل طاقته. فقد بلغ الفائض التجاري الصيني 938.1 مليار دولار خلال الأشهر التسعة الأولى من 2026، وهو رقم يضع بكين على الطريق لتجاوز الفائض القياسي المسجل العام الماضي عند 1.2 تريليون دولار. وتتصدر الصناعات عالية التقنية هذا الزحف التصديري، إذ تضاعفت قيمة صادرات الرقائق الإلكترونية أكثر من مرة خلال الفترة، بينما نمت القيمة المضافة لقطاع التصنيع عالي التقنية بنسبة 14.3%، في مؤشر على أن الصين تعيد تشكيل صادراتها من السلع الرخيصة كثيفة العمالة إلى منتجات أعلى قيمة في سلاسل الإمداد العالمية.
لكن هذا الفائض التاريخي سلاح ذو حدين. فهو يغذي النمو ويوفر النقد الأجنبي، لكنه في الوقت نفسه يرفع حرارة الاحتكاكات التجارية مع الشركاء. فقد تصاعدت التوترات التجارية بين بكين والاتحاد الأوروبي مؤخرًا، على خلفية تدفق شحنات السيارات الهجينة الصينية إلى الأسواق الأوروبية، وسط اتهامات أوروبية بدعم حكومي غير عادل وتهديدات بفرض رسوم إضافية. أي تصعيد أوروبي واسع ضد الصادرات الصينية سيضرب المحرك الوحيد الذي يعتمد عليه نمو الصين حاليًا.
دعم محسوب من بكين بلا حزمة تحفيز ضخمة
حتى الآن، تتعامل بكين مع التباطؤ المحلي بأدوات محسوبة ومتدرجة لا بحزم تحفيز ضخمة على غرار ما فعلته في أزمات سابقة. فقد خصصت الحكومة 550 مليار يوان، تعادل نحو 82.28 مليار دولار، من حصص سندات حكومية غير مستخدمة لدعم الحكومات المحلية، وأطلقت أداة تمويل سياساتي جديدة بقيمة 800 مليار يوان، إلى جانب إعانات على فوائد القروض تستهدف خفض تكلفة الاقتراض على الشركات والأسر. وهي خطوات تخفف الضغوط المالية عن الحكومات المحلية وتدعم الائتمان، لكنها لا ترقى إلى تحفيز شامل يعيد إشعال الطلب.
وفي انعكاس لحالة الحذر الدولية تجاه آفاق الصين، خفض صندوق النقد الدولي هذا الشهر توقعاته لنمو الاقتصاد الصيني في 2026 بمقدار 0.1 نقطة مئوية إلى 4.5%، مشيرًا إلى استمرار ضعف الطلب المحلي ومخاطر القطاع العقاري. ويراهن صانعو السياسة في بكين على أن النمو الحالي القريب من منتصف النطاق المستهدف يمنحهم رفاهية التدرج، لكن استمرار تراجع الاستثمار العقاري والخاص قد يفرض عليهم في مرحلة ما خيارًا أصعب بين التحفيز الأوسع وبين قبول نمو أبطأ.
تحليل الفلوس
ما يعنيه نمو صيني بنسبة 4.5% تقوده الصادرات ويخذله الطلب المحلي يصل إلى مصر من أكثر من باب. الباب الأول هو الأسعار في السوق المصري نفسه: فحين تعجز المصانع الصينية عن تصريف إنتاجها محليًا، تتجه بضائعها إلى أسواق مثل السوق المصري بأسعار شديدة التنافسية، وهو ما قد يخفف الضغط على أسعار بعض السلع المستوردة والأجهزة والمستلزمات على المستهلك، لكنه في المقابل يضغط الصناعة المحلية الناشئة التي تجد نفسها في منافسة غير متكافئة مع منتج مدعوم بفائض طاقة إنتاجية ضخم. معادلة دقيقة تحتاج إلى سياسة تجارية واعية لا إلى إغلاق كامل ولا إلى انفتاح بلا ضوابط.
الباب الثاني هو الطاقة وقناة السويس. الصين أكبر مستورد للنفط والغاز في العالم، وضعف طلبها المحلي يبقي أسعار الطاقة العالمية تحت ضغط هابط، وهو في صالح فاتورة الاستيراد المصرية وميزان المدفوعات. لكن الوجه الآخر أن الصادرات الصينية إلى أوروبا تمر في جانب كبير منها عبر قناة السويس، فأي تصعيد تجاري بين بكين وبروكسل، أو أي تباطؤ حقيقي في التجارة العالمية، سيترجم نفسه سريعًا إلى حركة ملاحة أضعف وإيرادات قناة أقل، في وقت لا تزال فيه القناة تستعيد عافيتها. النمو الصيني التصديري إذن خبر جيد لإيرادات مصر السيادية ما دام مستمرًا، ونقطة هشاشة إذا انكسر.
ما يجب متابعته في الأسابيع المقبلة ثلاثة أمور: أولًا، ما إذا كانت بكين ستوسع أدوات الدعم إلى تحفيز حقيقي موجه للاستهلاك، وهو ما قد يرفع طلبها على السلع والطاقة وينعكس على الأسعار العالمية. ثانيًا، مسار التوتر التجاري مع الاتحاد الأوروبي، لأن رسومًا أوروبية واسعة على السيارات الهجينة والصناعات الصينية ستعيد رسم خريطة التجارة عبر قناة السويس. وثالثًا، بيانات الربع الأخير التي ستحسم ما إذا كانت الصين ستنهي العام داخل مستهدفها وهي في وضع يسمح بنمو محلي متوازن، أم أنها ستدخل 2027 معتمدة بالكامل تقريبًا على كرم الأسواق الخارجية.