المليون جنيه رقم نفسي قبل أن يكون رقمًا ماليًا. من يملكه يشعر أنه “وصل”، ومن ثَم يتصرف أحيانًا كمن لا يمكن أن يخسر — وهنا تكمن الخطورة. استثمار مليون جنيه في مصر يحتاج عقلية مختلفة تمامًا عن استثمار 10 آلاف: لم تعد المشكلة “أين أضع المبلغ؟” بل “كيف أحميه من قرار واحد سيئ؟”. هذا الدليل يبني لك محفظة متكاملة بالأرقام الحالية حتى 2 أكتوبر 2026.
استثمار مليون جنيه في مصر: القاعدة الأولى — المبلغ يُقسَّم لا يُرمى
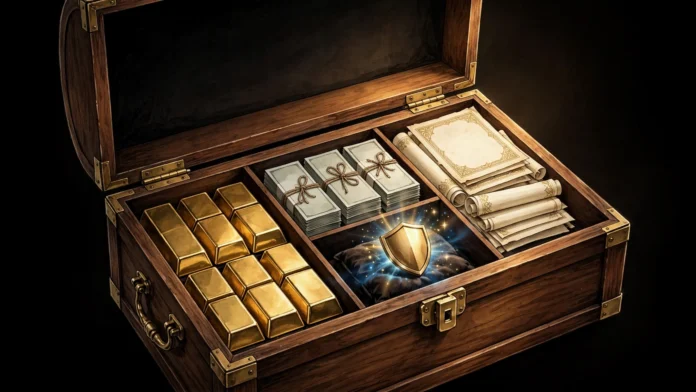
أكبر خطأ يرتكبه أصحاب المليون الأول هو التركيز: شقة واحدة، أو شهادات فقط، أو “صفقة العمر” التي اقترحها قريب. القاعدة الاحترافية تقول: أي أصل واحد لا يتجاوز 30-40% من المحفظة. بهذا المنطق، إليك توزيعًا متوازنًا لشخص بأفق 5 سنوات فأكثر وشخصية متوسطة المخاطرة:
400 ألف في الشهادات: العمود الفقري (40%)
شهادات ثلاثية بعائد 17.75% سنويًا يُصرف شهريًا — أي نحو 5,917 جنيهًا شهريًا، و71 ألف جنيه سنويًا. هذا الجزء يؤدي وظيفتين: دخل شهري حقيقي يغطي جزءًا من المصاريف أو يُعاد استثماره، وقاعدة آمنة تمنحك الشجاعة النفسية للمخاطرة المحسوبة بالباقي. وزّعها على بنكين مختلفين — ليس خوفًا على البنوك الكبرى، بل لتنويع تواريخ الاستحقاق ودوريات الصرف.
ملاحظة مهمة: لا تربط المليون كله في شهادات. العائد ثابت بالجنيه، والتركيز الكامل هنا يعني أن محفظتك كلها رهينة لمسار واحد هو سعر الفائدة والتضخم.
250 ألفًا في الذهب: بوليصة التأمين (25%)
بسعر 6,120 جنيهًا لجرام عيار 21 حتى 2 أكتوبر 2026، تشتري الـ250 ألفًا نحو 40 جرامًا — خمسة جنيهات ذهبية تقريبًا (سعر الجنيه الذهب يقارب 49 ألف جنيه). اشترِ سبائك بأوزان متنوعة (5 و10 جرامات) بدلًا من سبيكة واحدة كبيرة — التنويع في الأوزان يمنحك مرونة البيع الجزئي عند الحاجة دون تسييل كل شيء.
الذهب هنا ليس للنمو بل لـالتحوط: إذا تحرك سعر الصرف — والدولار اليوم عند 52.27 جنيه في البنوك الكبرى — يعوّض الذهب بالجنيه تلقائيًا. ربع المحفظة في أصل عالمي غير مرتبط بالاقتصاد المحلي هو أرخص تأمين ستشتريه.
200 ألف في البورصة: محرك النمو (20%)
المؤشر الرئيسي EGX30 أغلق أول أكتوبر 2026 عند 53,055 نقطة، ورأس المال السوقي 4.185 تريليون جنيه. الـ200 ألف هنا توزَّع بين صناديق استثمار (للجزء الذي تريد إدارته باحترافية) وأسهم قيادية توزع أرباحًا (بنوك، أسمدة، اتصالات) للجزء الذي تتابعه بنفسك. الهدف: عوائد تتفوق على التضخم على مدى 5-10 سنوات، مع دخل من التوزيعات النقدية.
القاعدة الصارمة: هذا الجزء يُنسى لخمس سنوات. اكتب التاريخ على ورقة. من يفتح تطبيق التداول يوميًا سيبيع حتمًا في أول ذعر — والذعر هو ضريبة الدخول التي يدفعها قليلو الصبر لأصحاب الأنفس الطويلة.
150 ألفًا سيولة استراتيجية: سلاح الفرص (15%)
هذا هو الجزء الذي يميز المحترف عن الهاوي: سيولة جاهزة في حساب توفير بعائد يومي أو شهادات قصيرة. وظيفتها ليست العائد بل الجاهزية — فرصة عقارية مفاجئة بسعر مغرٍ، أو هبوط حاد في البورصة يتيح الشراء بخصم، أو ظرف عائلي طارئ. من يملك سيولة في لحظة الفرص يشتري بأسعار لا يحلم بها من كان مستثمرًا بالكامل.
أعد تعبئة هذا الجزء من الدخل الشهري للشهادات كلما نقص. السيولة سلاح، والسلاح الفارغ لا يخيف أحدًا.
ماذا عن العقار بالمليون؟
سؤال مشروع: لماذا لا شقة؟ الإجابة: المليون اليوم لا يشتري شقة استثمارية مجدية في القاهرة الكبرى إلا في مناطق بعيدة أو بمقدم وتقسيط مرهق. والتركيز الكامل في أصل واحد غير سائل يكسر قاعدة التنويع. الاستثناء الوحيد: إذا كان لديك دخل إضافي يغطي الأقساط، فيمكن توجيه جزء كدفعة مقدمة ضمن الدليل الشامل للاستثمار العقاري في مصر للمبتدئين — لكن ليس بالمليون كله.
استثمار مليون جنيه في مصر: إدارة المحفظة ساعة كل ربع سنة
بعد التوزيع، المهمة إعادة التوازن ربع السنوية: إذا ارتفع الذهب وأصبح 35% من المحفظة، بِع جزءًا وأعد النسبة إلى 25%. إذا هبطت الأسهم إلى 12%، اشترِ من السيولة لتعيدها إلى 20%. هذه العملية الميكانيكية البسيطة تجبرك على البيع في الارتفاع والشراء في الانخفاض — عكس ما تفعله الغريزة تمامًا.
إدارة المخاطر: ماذا لو حدث الأسوأ؟
المحفظة الجيدة لا تُبنى على التفاؤل بل على اختبار الضغط. اسأل نفسك ثلاثة أسئلة قاسية: ماذا لو انخفضت البورصة 30%؟ (إجابتك: الجزء المخصص لها مُجمّد لخمس سنوات، فلا أبيع.) ماذا لو احتجت 200 ألف جنيه نقدًا فجأة؟ (السيولة الاستراتيجية + إمكانية كسر جزء من الشهادات بعد 6 أشهر + بيع جزء من الذهب.) ماذا لو ارتفع التضخم بقوة؟ (الذهب والأسهم يعوّضان جزئيًا، والشهادات تُجدد بعوائد أعلى لاحقًا.)
إذا كانت إجاباتك واضحة ومريحة، فمحفظتك سليمة. وإذا اكتشفت ثغرة — لا توجد سيولة كافية مثلًا — فأصلحها الآن لا وقت الأزمة، فالوقاية دائمًا أرخص من العلاج بكثير. المخاطرة المحسوبة تُدار قبل وقوعها، لا أثناءها.
وأخيرًا: وثّق كل شيء. ملف واحد (ورقي أو رقمي) يجمع كشوف الشهادات، وفواتير الذهب، وكشوف حسابات الصناديق، وخطة التوزيع المستهدفة. المحفظة الموثقة تُدار، والمحفظة المبعثرة تُنسى — والفرق بينهما بعد عشر سنوات قد يصل إلى مئات الآلاف من الجنيهات. واجعل مراجعة هذا الملف طقسًا ربع سنويًا لا يُؤجَّل: ساعة واحدة كل 3 أشهر تكفي لإبقاء كل شيء على المسار.
المليون جنيه بداية حقيقية للحرية المالية، لكنه أيضًا المبلغ الذي تُرتكب فيه أغلى الأخطاء. قسّمه بوظائف واضحة، والتزم بالنسب، ودع الوقت يعمل. ولمن يريد تعميق فهمه لتوزيع الأصول عبر القنوات المختلفة، يفيد الاطلاع على دليل توزيع الأموال على استثمارات مختلفة.
اقرأ أيضًا في سلسلة الاستثمار بمبلغ صغير في مصر
- كيفية الاستثمار في مصر للمبتدئين 2026: دليلك الشامل من الصفر حتى أول عائد
- كيف تبدأ الاستثمار من الصفر في مصر عام 2026؟ دليل شامل للمبتدئين
- أفضل 5 طرق للاستثمار في مصر 2026 – دليل المبتدئ والمحترف
- استثمر 100 ألف جنيه في إيه؟ دليل القرار العملي
- معاك 50 ألف جنيه؟ أفضل توزيع عملي بالخطوات
- ازاي تستثمر مرتبك الشهري؟ استراتيجية المبلغ الثابت
- معاك 10 آلاف جنيه بس؟ ابدأ الاستثمار من هنا
- استثمار مليون جنيه في مصر: كيف توزعه بذكاء؟ ← أنت هنا
- أخطاء المبتدئين في الاستثمار: 10 أخطاء تدمر رأس مالك
- أول 100 ألف جنيه: خطة عملية نحو الحرية المالية
المقال التالي في السلسلة: أخطاء المبتدئين في الاستثمار: 10 أخطاء تدمر رأس مالك