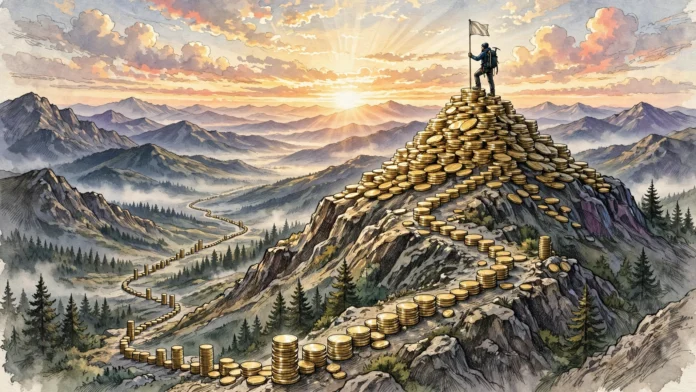
هناك إجماع غريب بين من حققوا الحرية المالية: أول 100 ألف هي الأصعب، وبعدها تتسارع الأمور بشكل يفاجئك. السبب ليس سحريًا — إنها الرياضيات: الفائدة المركبة تحتاج قاعدة تنطلق منها، والعادات المالية تحتاج إثباتًا بأنها تعمل. خطة أول 100 ألف جنيه ليست حلمًا بعيدًا بل مشروع له جدول زمني واضح. هذا المقال يرسم لك الطريق خطوة بخطوة.
لماذا الـ100 ألف الأولى مختلفة؟
لأنها إثبات المفهوم. قبلها، أنت شخص “يحاول الادخار”. بعدها، أنت شخص “لديه رأس مال يعمل”. هذا التحول النفسي يغيّر علاقتك بالمال جذريًا: تبدأ في رؤية كل جنيه كجندي يعمل لصالحك، وتصبح قراراتك المالية أكثر حكمة تلقائيًا. ومن الناحية العملية، الـ100 ألف تفتح أبوابًا حقيقية: شهادات بعوائد مجزية، وسبائك ذهب بأوزان محترمة، وصناديق استثمار متنوعة — خيارات كانت نظرية عندما كان رصيدك 5 آلاف.
المرحلة الأولى: التأسيس (من الصفر إلى 20 ألفًا)
الهدف هنا ليس العائد بل بناء العضلة. ابدأ باستقطاع 10% من دخلك على الأقل — من يتقاضى 12 ألف جنيه يستقطع 1,200 شهريًا. وجّه المبلغ إلى حساب توفير منفصل تمامًا عن حساب مصاريفك، ويفضل في بنك مختلف لتقليل إغراء السحب.
في هذه المرحلة، اقتل الديون المكلفة أولًا. دين كارت ائتمان بفائدة 25% سنويًا يعني أن كل جنيه تسدده يحقق لك “عائدًا مضمونًا” 25% — لا يوجد استثمار شرعي يضاهي ذلك. الـ20 ألف الأولى تُبنى أسرع مما تظن عندما تتوقف التسريبات.
المدة المتوقعة: من 6 إلى 12 شهرًا حسب دخلك والتزامك. لا تستعجلها — الأساس المتين أهم من السرعة. ومن الحيل العملية في هذه المرحلة: حوّل أي دخل غير متوقع (مكافأة، عمل إضافي، بيع شيء لا تحتاجه) مباشرة إلى حساب الادخار قبل أن يلمسه يدك — فالمال الذي لا تراه لا يُغريك.
المرحلة الثانية: التسريع (من 20 إلى 60 ألفًا)
هنا تبدأ الفائدة المركبة في الظهور. الـ20 ألفًا تُربط في شهادة ثلاثية بعائد 17.75% سنويًا (السائد حتى 2 أكتوبر 2026)، فتدر نحو 295 جنيهًا شهريًا تُضاف تلقائيًا للرصيد. وفي الوقت نفسه يستمر الاستقطاع الشهري — ويفضل رفعه إلى 15% من الدخل مع كل زيادة في الراتب.
القاعدة الذهبية لهذه المرحلة: لا ترفع مستوى معيشتك مع زيادة الدخل. زيادة الراتب 2,000 جنيه؟ نصفها للاستقطاع، ونصفها لتحسين المعيشة. من يلتهم الزيادة كاملة يبقى في مكانه مهما ارتفع راتبه — وهذا هو فخ التضخم المعيشي الذي يبتلع معظم الموظفين.
في هذه المرحلة أيضًا ابدأ تنويعًا بسيطًا: مع تجاوز الرصيد 40 ألفًا، خصص جزءًا صغيرًا لسبيكة ذهب — جرام الذهب عيار 21 قرب 6,120 جنيهًا اليوم — لتتعلم التعامل مع الأصول الحقيقية بمبلغ لا يؤلمك.
المرحلة الثالثة: الانطلاق (من 60 إلى 100 ألف)
الآن لديك زخم. العوائد الشهرية من الشهادات أصبحت مبلغًا محسوسًا يُعاد استثماره، والعادة راسخة، والـ100 ألف تبدو قريبة. في هذه المرحلة وسّع الأدوات: جزء في صناديق الاستثمار لتعلم سوق الأسهم بمبلغ محسوب، وجزء إضافي في الذهب كتحوط.
واحذر فخ “القرب من الهدف”: كثيرون عندما يرون 85 ألفًا يبدأون في التساهل — “خلاص قربت، أستاهل مكافأة”. المكافأة الحقيقية هي عبور خط الـ100 ألف. أجل الاحتفال الكبير لما بعد العبور.
خطة أول 100 ألف جنيه: جدول زمني واقعي بالأرقام
موظف يستقطع 2,000 جنيه شهريًا ويوجهها لشهادات بعائد 17.75% مع إعادة استثمار العائد: بعد 3 سنوات يتجاوز الرصيد 88 ألف جنيه، وبعد 3 سنوات و4 أشهر يعبر الـ100 ألف. هذه ليست أمنيات بل حسابات: 2,000 × 40 شهرًا = 80 ألفًا مدفوعة من جيبك، والباقي عوائد مركبة عملت وأنت نائم.
ولو بدأت بـ1,000 جنيه شهريًا فقط؟ ستصل في نحو 5 سنوات ونصف. أبطأ، لكنك ستصل — بينما من لا يبدأ لن يصل أبدًا. السرعة أقل أهمية من الاستمرارية بمراحل.
ثلاثة مبادئ تحرس الخطة
ادفع لنفسك أولًا: الاستقطاع يتم يوم نزول الراتب، لا في نهايته. ما يُدخر أولًا يُدخر فعلًا؛ وما يُترك لنهاية الشهر يتبخر.
لا تقترض من مستقبلك: كسر الشهادة أو بيع الذهب لـ”فرصة سريعة” أو “ظرف يمكن تدبيره” هو سرقة من هدفك. صندوق الطوارئ المنفصل هو الذي يمتص الصدمات، لا مدخرات الخطة.
تتبّع التقدم شهريًا: جدول بسيط — التاريخ والرصيد — تراجعه أول كل شهر. رؤية المنحنى يصعد هي أقوى محفز نفسي للاستمرار، أقوى من أي مقال تحفيزي.
خطة أول 100 ألف جنيه: ماذا بعد عبور الخط؟
عبور الخط ليس النهاية بل بداية اللعبة الحقيقية. بعد الـ100 ألف، تتغير استراتيجيتك: بدلًا من التركيز على الادخار فقط، يصبح التركيز على تعظيم العائد — توزيع أوسع على الأسهم والعقار، ودراسة فرص أكبر. القاعدة الجديدة: استمر في الاستقطاع الشهري بنفس الانضباط (لا تتوقف بحجة أنك “وصلت”)، وابدأ في تخصيص جزء من المحفظة لأصول أعلى نموًا وأعلى مخاطرة — فالقاعدة الصلبة التي بنيتها تمنحك رفاهية المخاطرة المحسوبة.
والهدف التالي الطبيعي: 250 ألفًا، ثم نصف مليون. ستفاجأ أن المسافة من 100 إلى 250 ألف أقصر زمنيًا من المسافة من صفر إلى 100 ألف — الفائدة المركبة تتسارع، ودخلك غالبًا ارتفع، وعاداتك أصبحت تلقائية. الرحلة كلها تتلخص في جملة: الأصعب هو البداية، والأسرع هو ما بعدها.
أول 100 ألف جنيه ليست رقمًا في حساب بنكي؛ إنها شهادة ميلادك كمستثمر. ابدأ اليوم بالمبلغ الذي تستطيع الالتزام به سنة كاملة — حتى لو كان ألف جنيه. الطريق واضح، والرياضيات في صفك، والعدو الوحيد هو التأجيل. ولمن يريد تفصيل آلية الاستقطاع الشهري، يفيد الاطلاع على ازاي تستثمر مرتبك الشهري؟ استراتيجية المبلغ الثابت، ولرؤية الصورة الأوسع للتخطيط المالي طويل الأجل الخطة المالية لعمر الثلاثينات.
اقرأ أيضًا في سلسلة الاستثمار بمبلغ صغير في مصر
- كيفية الاستثمار في مصر للمبتدئين 2026: دليلك الشامل من الصفر حتى أول عائد
- كيف تبدأ الاستثمار من الصفر في مصر عام 2026؟ دليل شامل للمبتدئين
- أفضل 5 طرق للاستثمار في مصر 2026 – دليل المبتدئ والمحترف
- استثمر 100 ألف جنيه في إيه؟ دليل القرار العملي
- معاك 50 ألف جنيه؟ أفضل توزيع عملي بالخطوات
- ازاي تستثمر مرتبك الشهري؟ استراتيجية المبلغ الثابت
- معاك 10 آلاف جنيه بس؟ ابدأ الاستثمار من هنا
- استثمار مليون جنيه في مصر: كيف توزعه بذكاء؟
- أخطاء المبتدئين في الاستثمار: 10 أخطاء تدمر رأس مالك
- أول 100 ألف جنيه: خطة عملية نحو الحرية المالية ← أنت هنا
المقال التالي في السلسلة: كيفية الاستثمار في مصر للمبتدئين 2026: دليلك الشامل من الصفر حتى أول عائد