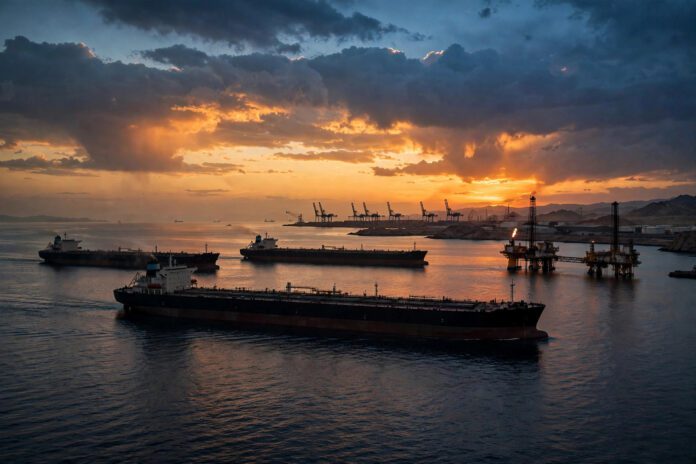
في مفارقة لم يتوقعها كثيرون، تجاوزت صادرات النفط الخام من الشرق الأوسط مستويات ما قبل الحرب خلال الأسبوع الأخير من سبتمبر، رغم استمرار الهجمات على الناقلات والسفن التجارية العابرة لمضيق هرمز.
وبحسب بيانات أولية من شركة «كبلر» المتخصصة في تتبع حركة السفن، تراوحت صادرات الخام من المنطقة بين 19.5 و22.5 مليون برميل يوميًا في 24 سبتمبر، وكذلك خلال الفترة من 27 إلى 29 سبتمبر. هذه الأرقام تتجاوز متوسط ما قبل الحرب البالغ نحو 18 مليون برميل يوميًا خلال الفترة من مارس 2025 إلى فبراير 2026 — أي قبل اندلاع الحرب الأمريكية الإسرائيلية على إيران في 28 فبراير.
ولم تتوقف المفاجأة عند الخام. فقد بلغ متوسط صادرات الخام خلال الأيام السبعة المنتهية في الأول من أكتوبر نحو 18.5 مليون برميل يوميًا، بينما وصل متوسط شحنات الخام والمنتجات النفطية والمواد الكيميائية والسوائل غير الغازية إلى 22.4 مليون برميل يوميًا في الأيام السبعة المنتهية في 30 سبتمبر. كما سجلت شحنات الغاز الطبيعي المسال المغادرة عبر مضيق هرمز خلال سبتمبر أعلى مستوى شهري لها منذ فبراير — إشارة واضحة إلى أن الممر البحري الحيوي يواصل عمله رغم كل شيء.
مضيق هرمز: الممر الذي يرفض التوقف رغم النيران
قبل اندلاع الحرب، كان مضيق هرمز يستقبل نحو 125 سفينة تجارية كبيرة يوميًا، وينقل ما يقارب خمس الإمدادات العالمية اليومية من النفط الخام والغاز الطبيعي المسال. اليوم، وبعد ثمانية أشهر من القتال، ما زالت الناقلات تتدفق عبر الممر الضيق — لكن بثمن باهظ.
فبحسب شركة «ماريسكس» المتخصصة في معلومات الشحن، استمرت الهجمات على الناقلات في المضيق ومحيطه مع تسجيل سبع وقائع على الأقل. ومن أحدثها تعرض ناقلة النفط العملاقة «كاظمة 3» لمقذوف مجهول في الأول من أكتوبر أثناء عبورها المضيق، ما تسبب في اندلاع حريق على متنها — قبل أن يتم إجلاء الطاقم دون إصابات.
وتحذر «ماريسكس» من أن السفن التجارية باتت تواجه تهديدًا متزايدًا وغير قابل للتنبؤ أثناء العبور. ورغم ذلك، تواصل الناقلات العبور — وإن كان بعضها يُطفئ أجهزة التعريف الآلي لتفادي الرصد، ما يعني أن الأرقام الفعلية لحركة الشحن قد تكون أعلى من المرصود.
برنت يهبط نحو 101 دولار.. ومجموعة السبع تفتح المخزونات الاستراتيجية
تزامنًا مع أنباء تعافي صادرات النفط الخليجية، تراجعت أسعار النفط اليوم الاثنين، إذ هبط خام برنت — المعيار العالمي — بنحو 0.5% إلى ما يقارب 101-102 دولار للبرميل، بينما تداول خام غرب تكساس الوسيط الأمريكي قرب 90 دولارًا. السوق، ببساطة، قررت أن البراميل تنتصر على الصواريخ — على الأقل في افتتاح الأسبوع.
العامل الثاني في المعادلة جاء من مجموعة السبع، التي اتفقت يوم الجمعة على سحب منسق عبر وكالة الطاقة الدولية يبلغ 100 مليون برميل من النفط الخام والديزل من المخزونات الاستراتيجية على مدى أربعة أشهر، على أن يدخل جزء كبير من الديزل إلى الأسواق خلال 20 يومًا. كما تعهدت الدول الأعضاء بعدم فرض قيود على صادرات الطاقة بينها — في خطوة جاءت بعد ضغوط من الرئيس الأمريكي دونالد ترامب، الذي تراجع بدوره عن خطط لفرض حظر محتمل على صادرات الديزل الأمريكية.
وتقول وكالة الطاقة الدولية إن نحو 325 مليون برميل من أصل 400 مليون برميل تعهدت بها الدول في مارس الماضي قد أُفرج عنها بالفعل، محذرة في الوقت نفسه من أن تدفقات المنتجات المكررة — وعلى رأسها الديزل — ما زالت مقيدة بشدة.
أرامكو تخفض أسعار آسيا لأدنى مستوى في 6 سنوات.. إشارة إلى وفرة المعروض
وفي تحرك فاجأ المتعاملين، خفضت شركة أرامكو السعودية سعر البيع الرسمي لشحنات نوفمبر من الخام العربي الخفيف إلى آسيا بمقدار 3 دولارات للبرميل، ليصل إلى خصم 5 دولارات عن مؤشر عُمان-دبي — وهو أوسع خصم منذ ست سنوات. الرسالة واضحة: الرياض تفضل الحفاظ على حصتها السوقية ودفع الكميات، وهو ما لا يحدث عادة إلا عندما تكون الإمدادات وفيرة.
في المقابل، أبقى تحالف أوبك+ على أهداف إنتاج نوفمبر دون تغيير، على أن يجتمع مجددًا في الأول من نوفمبر لتحديد مستويات إنتاج ديسمبر — في وقت تتصاعد فيه التساؤلات حول مدى تماسك التحالف إذا سعت بعض الدول لرفع إنتاجها مع عودة التدفقات إلى طبيعتها.
لكن الصورة ليست وردية بالكامل. فقد أعلن الحوثيون إطلاق صواريخ باليستية ومسيرات استهدفت منشآت أرامكو في الرياض ومنطقة خريص، ردًا — بحسب زعمهم — على ضربات سعودية في اليمن. الرياض لم تؤكد الهجمات، بينما أطلقت الحكومة اليمنية المدعومة سعوديًا حملة عسكرية لاستعادة مناطق يسيطر عليها الحوثيون، بمن فيهم باب المندب — الممر الذي يربط البحر الأحمر بالمحيط الهندي.
وقد تناولت قناة CNBC عربية هذا الملف في تقريرها اليوم «نفط الشرق الأوسط يتحدى مخاطر هرمز.. الصادرات تتجاوز مستويات ما قبل الحرب»، والذي يمكن مشاهدته عبر هذا الرابط: تقرير CNBC عربية عن صادرات نفط الشرق الأوسط.
ماذا يعني ذلك لفاتورة الوقود المصرية؟
هنا يصبح الخبر مباشرًا بالنسبة للمصريين. فبحسب ما نشره موقع الفلوس اليوم، قفزت واردات مصر من الوقود 36% إلى 21.8 مليار دولار خلال الأشهر التسعة الأولى من 2026 — فاتورة ضخمة تضغط على الموازنة العامة وعلى احتياطي النقد الأجنبي. وفي الوقت نفسه، جددت وزارة البترول اليوم نفي أي تغيير في أسعار الوقود، مؤكدة أن لجنة التسعير التلقائي لم تجتمع بعد.
المنطق هنا بسيط: كلما كانت الإمدادات الخليجية مستقرة والأسعار العالمية تحت السيطرة، كلما خف الضغط على فاتورة الاستيراد المصرية وعلى أي قرار مستقبلي بتحريك أسعار البنزين والسولار محليًا. فمصر تستورد جزءًا كبيرًا من احتياجاتها من المنتجات البترولية، وأي قفزة في برنت تترجم — مع فارق زمني — إلى كلفة أعلى على الموازنة.
واليوم، تتحرك العوامل كلها في الاتجاه المريح: صادرات خليجية فوق مستويات ما قبل الحرب، برنت هابط نحو 101 دولار، خصومات أرامكو الآسيوية التي قد تنعكس على أسعار الشراء، وسحب 100 مليون برميل من مخزونات مجموعة السبع يضيف وسادة إمداد إضافية. لكن الثمن الخفي — تكاليف التأمين والشحن المرتفعة بسبب مخاطر هرمز — ما زال يتسرب إلى الأسعار النهائية.
تحليل الفلوس
الدرس الأهم في قصة اليوم ليس في الأرقام وحدها، بل في الفجوة بين الخوف والواقع. فمنذ اندلاع الحرب في فبراير، بنت الأسواق والموازنات — بما فيها الموازنة المصرية — حساباتها على سيناريو الأسوأ: إغلاق هرمز، وقفزة برنت إلى 130 أو 150 دولارًا، وفاتورة استيراد مصرية تخرج عن السيطرة. ما حدث فعليًا هو العكس تقريبًا: الصادرات الخليجية لم تتعطل، بل تجاوزت مستويات ما قبل الحرب. هذا يعني أن الـ21.8 مليار دولار التي دفعتها مصر في تسعة أشهر هي فاتورة أسعار مرتفعة تاريخيًا، لا فاتورة نقص في المعروض — والفرق مهم، لأن نقص المعروض يُدار بالتقنين، بينما غلاء الأسعار يُدار بالسياسة المالية.
أما عن أسعار البنزين في مصر، فالقراءة الواقعية تقول: لا تخفيض على الطاولة، ولا ضغط حقيقي لزيادة فورية. لجنة التسعير التلقائي لم تجتمع، والوزارة نفت أي تحرك — وهذا متسق مع معادلة التسعير نفسها: برنت عند 101-102 دولار أدنى بكثير من الذروات التي شهدناها مطلع الحرب، وسعر الصرف مستقر نسبيًا عند مستويات 52 جنيهًا للدولار. لكن انتبه: استقرار الأسعار اليوم لا يعني أن الفاتورة رخيصة؛ فمصر ما زالت تستورد منتجات مكررة بأسعار قريبة من القياسية، وتكاليف الشحن والتأمين عبر هرمز تُضاف فوق سعر البرميل. أي أن الموازنة تدفع «علاوة مخاطر» يومية حتى لو لم يتحرك سعر المضخة.
ما الذي يجب مراقبته في الأسابيع المقبلة؟ ثلاثة ملفات: أولًا، حركة الناقلات في هرمز نفسها — أي تصعيد جديد يعني قفزة فورية في تكاليف التأمين تصل إلى المشتري المصري قبل أن تصل إلى نشرات الأخبار. ثانيًا، سحب مخزونات مجموعة السبع: الجزء الأكبر منه ديزل، والديزل هو عصب النقل والزراعة في مصر، فأي انفراجة في أسعاره العالمية تخفف مباشرة عن فاتورة الاستيراد. ثالثًا، اجتماع أوبك+ في الأول من نوفمبر: إذا قرر التحالف زيادة الإنتاج مع تعافي التدفقات، فقد نرى برنت يختبر حاجز الـ100 دولار نزولًا — وهو السيناريو الوحيد الذي قد يجعل لجنة التسعير المصرية تفكر في مراجعة الأسعار لصالح المستهلك، لا العكس.