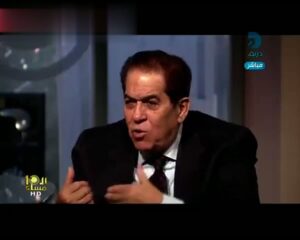
تتحرك الحوافز الضريبية للبورصة المصرية من طور التصريحات إلى واقع السوق. ففي حوار بُث اليوم الأربعاء 7 أكتوبر 2026 على قناة CNBC عربية، كشف عمر رضوان، رئيس البورصة المصرية، تفاصيل حزمة ضريبية جديدة تستهدف جذب الشركات الكبرى للقيد في السوق، في خطوة تُعد من أهم محاولات تعميق السوق المصرية خلال السنوات الأخيرة.
الحزمة، بحسب ما أعلنه رضوان، تقوم على ركيزتين: إلغاء ضريبة الأرباح الرأسمالية عند التخارج من الأوراق المالية المقيدة، وخصم سنوي من ضريبة الدخل يصل إلى 15% للشركات التي تطرح أكثر من 10% من أسهمها، بشرط أن تتجاوز القيمة السوقية للأسهم المطروحة 50 مليار جنيه وقت القيد.
والرسالة التي أراد رئيس البورصة إيصالها واضحة: القيد في البورصة لم يعد مجرد خيار تمويلي للشركات، بل أصبح ميزة ضريبية ملموسة تمنح الشركة المُدرجة أفضلية حقيقية على نظيرتها غير المُدرجة. فالفجوة الضريبية بين المقيد وغير المقيد صُممت عن قصد لتكون حافزًا بحد ذاته.
إلغاء ضريبة الأرباح الرأسمالية على الأوراق المقيدة
البند الأول في الحزمة، والأكثر مباشرة، يخص ضريبة الأرباح الرأسمالية. القاعدة الجديدة ببساطة شديدة: التخارج من ورقة مالية مقيدة في البورصة لا يترتب عليه أي ضريبة أرباح رأسمالية، بينما يظل التخارج من ورقة مالية غير مقيدة خاضعًا للضريبة كما كان من قبل.
هذا التمييز ليس تفصيلًا فنيًا صغيرًا. فالمستثمر الذي يبيع حصته في شركة مدرجة سيخرج بأرباحه كاملة دون أن يقتطع منها شيء تحت بند الضريبة، بينما نظيره في الشركة غير المدرجة سيدفع. ومع تكرار الصفقات الكبرى، يتحول هذا الفارق إلى رقم مؤثر في حسابات أي مستثمر مؤسسي أو صندوق استثمار يفكر في الدخول والخروج من السوق المصرية.
عمليًا، هذا يعني أن تكلفة التخارج من السوق المنظمة أصبحت صفرًا ضريبيًا، وهو ما يرفع جاذبية السيولة في البورصة: المستثمر الذي يعرف أنه يستطيع الدخول والخروج دون عبء ضريبي عند البيع، سيكون أكثر استعدادًا للدخول أصلًا. والسيولة، كما يعرف أي متابع للسوق، هي شريان الحياة لأي بورصة.
خصم 15% من ضريبة الدخل للشركات المطروحة بقوة
البند الثاني يستهدف الشركات نفسها، وليس المستثمرين فقط. فأي شركة تطرح أكثر من 10% من أسهمها في البورصة، بشرط أن تتجاوز القيمة السوقية للأسهم المطروحة 50 مليار جنيه وقت القيد، تحصل على خصم سنوي من ضريبة الدخل يصل إلى 15%.
الخصم سارٍ لمدة 3 سنوات، مع إمكانية التمديد 3 سنوات أخرى بقرار من وزير المالية. وهذا التفصيل مهم: المدة الإجمالية المحتملة تصل إلى 6 سنوات من التخفيض الضريبي، وهي فترة كافية لتغيير حسابات أي مجلس إدارة يدرس جدوى الطرح.
ولاحظ أن عتبة الـ50 مليار جنيه ليست عشوائية. إنها مصممة بوضوح لاستهداف الشركات الثقيلة: الكيانات الكبرى التي يشكل طرحها إضافة نوعية للسوق، وليس الطروحات الصغيرة التي لا تغير كثيرًا في عمق السوق. الرسالة هنا موجهة تحديدًا إلى الشركات العائلية الكبرى والكيانات الحكومية المرشحة للطرح، وهي الفئة التي طالما ترددت في دخول البورصة.
الهدف: بورصة أعمق وقاعدة شركات أوسع
رضوان لم يخفِ الهدف من الحوافز الضريبية للبورصة: جعل القيد مغريًا للشركات الكبيرة، وتعميق السوق، وتوسيع قاعدة الشركات المدرجة والأوراق المالية المتاحة للمستثمرين. فالبورصة المصرية، رغم تحسن أدائها مؤخرًا، ما زالت تعاني من محدودية عدد الشركات المدرجة مقارنة بحجم الاقتصاد المصري، وهو ما يحد من قدرتها على استيعاب التدفقات الاستثمارية الكبرى.
وتأتي هذه الحزمة في توقيت لافت؛ فالسوق شهدت في الفترة الأخيرة زخمًا إيجابيًا، مع مكاسب قوية قبل إجازة أكتوبر، وتدفق أعداد قياسية من المستثمرين الجدد، إذ انضم نحو 550 ألف مستثمر جديد للبورصة. هذا الزخم على جانب الطلب يحتاج إلى ما يقابله على جانب العرض: شركات جديدة وأوراق مالية متنوعة تستوعب هذه السيولة المتدفقة.
فوتسي راسل: من شركة واحدة إلى ثلاث
الحوار نفسه تضمن رسالة طمأنة مهمة حول وضع مصر في مؤشرات الأسواق العالمية. فقد أوضح رضوان أن قرار فوتسي راسل بالإبقاء على مصر في المؤشر كان متوقعًا، بعدما ارتفع عدد الشركات المصرية المدرجة في المؤشر من شركة واحدة إلى ثلاث شركات: البنك التجاري الدولي (CIB)، ومجموعة طلعت مصطفى، والشركة المصرية للاتصالات، متجاوزة بذلك الحد الأدنى المطلوب وهو شركتان.
وأضاف رئيس البورصة ملاحظة واقعية تستحق التوقف عندها: القرار وحده لن يغير كثيرًا في تدفقات الصناديق التي تتبع مؤشر فوتسي راسل أصلًا، لكنه قد يشجع المستثمرين الأجانب الذين كانوا ينتظرون حسم وضع مصر في المؤشر على زيادة استثماراتهم. وهي قراءة متزنة تبتعد عن المبالغة في الاحتفاء بالقرار، وقد تناولنا تفاصيله في تقريرنا عن خروج مصر من قائمة الترقب لدى فوتسي راسل.
طروحات مرتقبة تضع الحزمة على المحك
الاختبار الحقيقي لهذه الحوافز سيكون في الطروحات المرتقبة خلال الفترة المقبلة، وفي مقدمتها طرح «إم إن تي-حلن» (MNT-Halan) للتكنولوجيا المالية، وبنك القاهرة، وشركة مصر للتأمين على الحياة. وهي أسماء ثقيلة، بعضها حكومي وبعضها خاص، ونجاح أي منها في الوصول إلى السوق سيكون بمثابة شهادة عملية على جدوى الحزمة الجديدة.
فإذا رأينا هذه الطروحات تتدفق فعلًا خلال الأشهر المقبلة، سيكون ذلك دليلًا على أن المعادلة الضريبية الجديدة غيّرت حسابات مجالس الإدارات. أما إذا تأخرت أو تعثرت، فستكون الرسالة أن الحوافز الضريبية وحدها لا تكفي، وأن هناك عوامل أخرى — من الإجراءات إلى التقييمات إلى التوقيت — ما زالت تحتاج إلى معالجة.
المصادر
استند هذا التقرير إلى الحوار الذي أجراه عمر رضوان، رئيس البورصة المصرية، مع قناة CNBC عربية وبُث اليوم 7 أكتوبر 2026، ويمكن مشاهدته كاملًا عبر هذا الرابط: https://www.youtube.com/watch?v=LX2I1u6Y_lE. كما استند إلى التقرير التفصيلي الذي نشره موقع «فنتك جيت» (fintechgate) في 5 أكتوبر 2026 حول تصريحات رضوان بشأن الحوافز الضريبية.
تحليل الفلوس
هذه الحزمة، بصراحة، من أذكى ما قُدم للبورصة المصرية منذ سنوات — ليس لأنها سخية، بل لأنها مصممة بدقة جراحية. عتبة الـ50 مليار جنيه تقول بوضوح إن المستهدف ليس أي شركة، بل الشركات التي يغير طرحها شكل السوق. فبورصة فيها 550 ألف مستثمر جديد دخلوا مؤخرًا ولا يجدون أمامهم سوى نفس الأسماء القديمة، هي بورصة معرضة لفقاعة طلب دون عرض. الحوافز الجديدة تحاول سد هذه الفجوة من الجانب الصحيح: جانب العرض.
لكن السؤال الأهم ليس في نص الحوافز، بل في من سيستخدمها فعلًا. الشركات العائلية الكبرى في مصر تاريخيًا تتعامل مع البورصة بحذر شديد: الإفصاح والشفافية والرقابة ليست بالضرورة ما يبحث عنه مالك اعتاد إدارة شركته بعيدًا عن الأضواء. الخصم الضريبي 15% مغرٍ، لكن هل هو كافٍ لتغيير ثقافة؟ التجربة ستقول. أما الطروحات الحكومية — بنك القاهرة ومصر للتأمين — فهي الاختبار الأوضح: إذا كانت الدولة جادة في هذه الحوافز، فأول من يجب أن يستفيد منها هو شركاتها نفسها.
ما يجب مراقبته في الشهور المقبلة ثلاثة مؤشرات: أولًا، هل تعلن شركات كبرى جديدة نيتها القيد مستفيدة من الحزمة؟ ثانيًا، هل تتحرك الطروحات المرتقبة (إم إن تي-حلن وبنك القاهرة ومصر للتأمين) بوتيرة أسرع؟ وثالثًا، هل تترجم طمأنة فوتسي راسل إلى تدفقات أجنبية فعلية أم تبقى مجرد استقرار إحصائي؟ الإجابة عن هذه الأسئلة الثلاثة ستحدد ما إذا كانت 7 أكتوبر 2026 يومًا عاديًا في أرشيف البورصة، أم بداية فصل جديد.